


Ngôi nhà thường là tài sản lớn nhất của một gia đình, có khi là tích lũy của cả một đời. Vậy bảo hiểm nhà ở có thực sự cần thiết, có bắt buộc không và nên chọn gói nào? Bài viết dưới đây giải đáp đầy đủ theo quy định mới nhất, kèm những kinh nghiệm thực tế từ hơn 20 năm giám định, bồi thường tài sản.
Vì sao gia đình nên quan tâm đến bảo hiểm nhà ở?
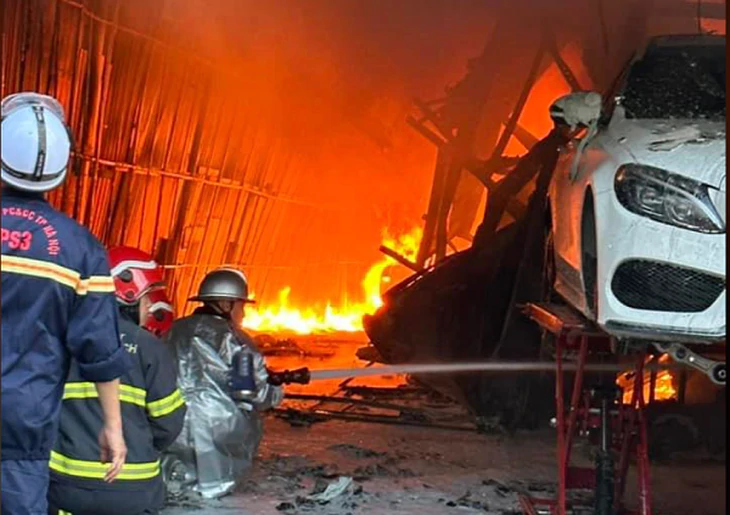
Theo tổng kết của lực lượng Cảnh sát phòng cháy, chữa cháy và cứu nạn, cứu hộ, năm 2025 cả nước xảy ra 3.060 vụ cháy, làm 90 người chết, 93 người bị thương, thiệt hại tài sản khoảng 786,78 tỷ đồng. Chưa kể các thiệt hại do bão, ngập lụt, vỡ đường ống nước hay trộm cắp xảy ra hằng năm.
Điều tôi chứng kiến nhiều nhất khi đi giám định là: cùng một vụ cháy lan cả dãy phố, gia đình có bảo hiểm nhà ở nhanh chóng có tiền sửa chữa, thuê chỗ ở tạm; gia đình không có bảo hiểm phải vay mượn, mất nhiều năm mới ổn định lại. Khác biệt không nằm ở mức độ thiệt hại, mà ở việc có ai cùng gánh với mình hay không.
Bảo hiểm nhà ở giúp bạn:
- Có nguồn tài chính để sửa chữa hoặc xây dựng lại ngôi nhà sau tổn thất.
- Bù đắp tài sản bên trong như đồ nội thất, thiết bị điện tử, đồ gia dụng.
- Hỗ trợ chi phí phát sinh: dọn dẹp hiện trường, thuê nhà ở tạm trong thời gian sửa chữa.
- Bảo vệ trách nhiệm của bạn nếu sự cố từ nhà mình gây thiệt hại cho hàng xóm.
Bảo hiểm nhà ở có bắt buộc không?
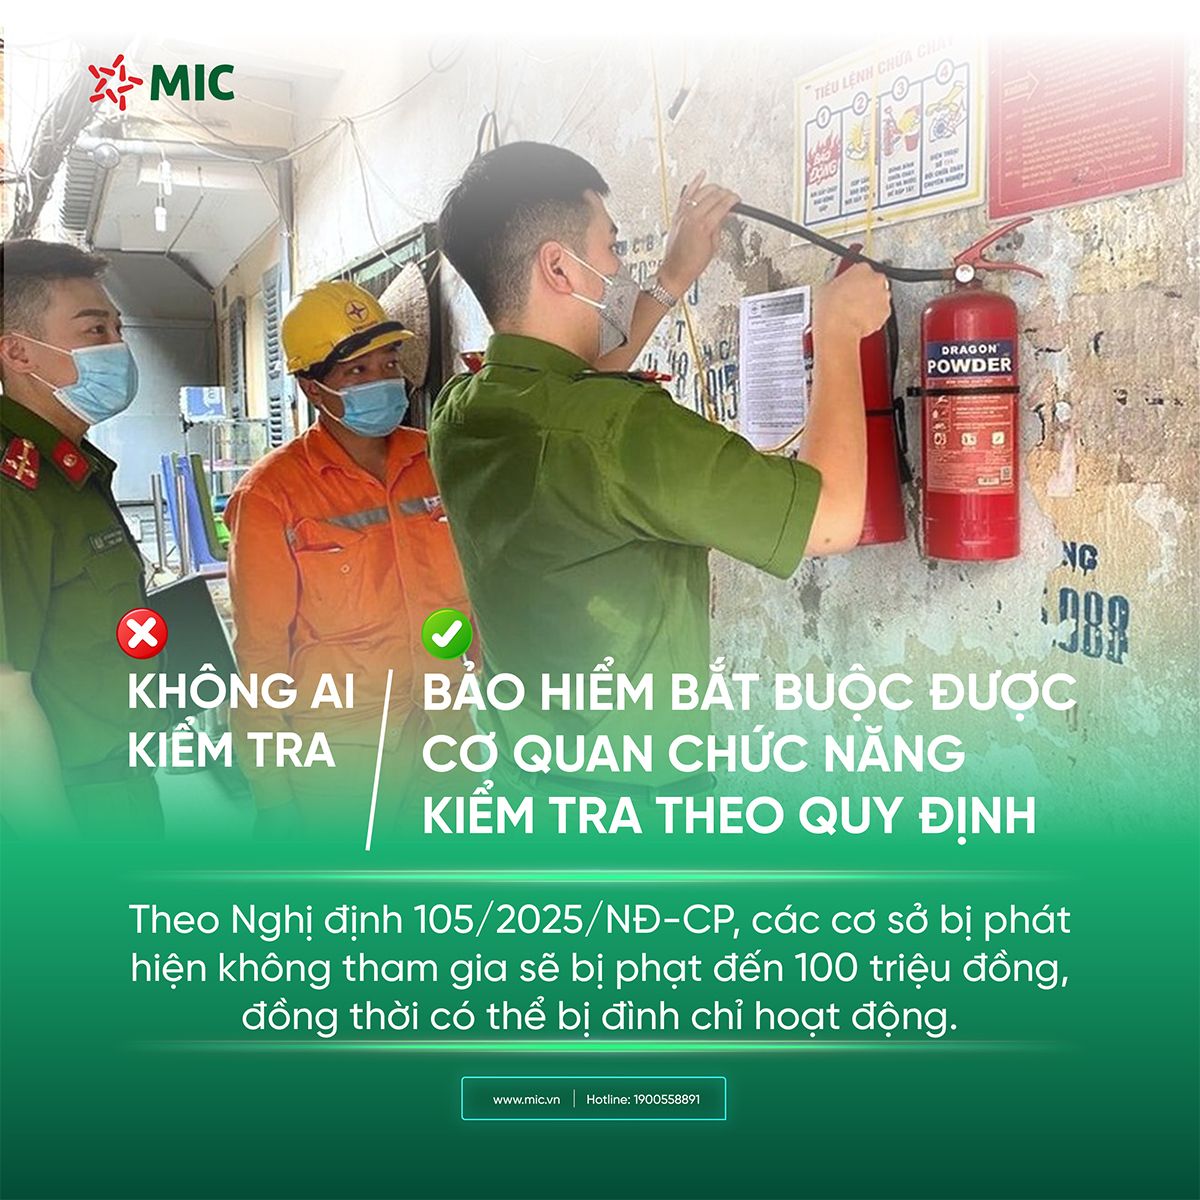
Câu trả lời ngắn: tùy loại nhà. Từ ngày 01/7/2025, Luật Phòng cháy, chữa cháy và cứu nạn, cứu hộ số 55/2024/QH15 và Nghị định 105/2025/NĐ-CP (ban hành ngày 15/5/2025) có hiệu lực, quy định cụ thể danh mục cơ sở phải mua bảo hiểm cháy, nổ bắt buộc.
| Loại nhà | Bảo hiểm cháy nổ bắt buộc? | Căn cứ |
|---|---|---|
| Nhà chung cư, nhà ở tập thể cao từ 5 tầng trở lên hoặc tổng diện tích sàn từ 1.000 m² trở lên | Bắt buộc | Nghị định 105/2025/NĐ-CP; Điều 128 Luật Nhà ở 2023 |
| Nhà ở kết hợp sản xuất, kinh doanh | Có thể bắt buộc, tùy quy mô và ngành nghề | Đối chiếu danh mục của Nghị định 105/2025/NĐ-CP |
| Nhà ở riêng lẻ chỉ để ở (nhà phố, nhà vườn, biệt thự) | Không bắt buộc, được khuyến khích | Luật Nhà ở 2023 |
Cơ sở thuộc diện bắt buộc mà không mua bảo hiểm cháy, nổ sẽ bị xử phạt theo Nghị định 106/2025/NĐ-CP, đã được sửa đổi bởi Nghị định 69/2026/NĐ-CP (hiệu lực từ 20/4/2026), đồng thời bị buộc mua bảo hiểm. Chi tiết mức phạt bạn xem tại bài mức phạt khi không mua bảo hiểm cháy nổ và những thay đổi quan trọng của Nghị định 105.
Lưu ý quan trọng: bảo hiểm cháy nổ bắt buộc của tòa chung cư chủ yếu bảo vệ phần sở hữu chung và tài sản theo hợp đồng của tòa nhà. Đồ đạc, nội thất trong căn hộ của bạn thường không nằm trong phạm vi đó, nên vẫn cần một hợp đồng bảo hiểm nhà ở riêng.
📞 Chưa rõ nhà mình có thuộc diện bắt buộc không? Gọi/Zalo 0979 407 788 – Công ty Bảo hiểm MIC Đông Sài Gòn kiểm tra giúp bạn và báo phí bảo hiểm nhà ở phù hợp.
Bảo hiểm nhà ở MIC bảo vệ những gì?
Sản phẩm Bảo hiểm toàn diện ngôi nhà của Tổng công ty CP Bảo hiểm Quân đội (MIC) dành cho cả chủ nhà và gia đình đang sinh sống, với phạm vi gồm ngôi nhà, tài sản bên trong và trách nhiệm đối với bên thứ ba.
Rủi ro được bảo hiểm
- Cháy, nổ, sét đánh.
- Giông bão, lũ, ngập lụt.
- Vỡ, tràn nước từ bồn chứa, thiết bị chứa nước hoặc đường ống dẫn nước.
- Va chạm vào ngôi nhà.
- Trộm cắp tài sản.
Chi phí được hỗ trợ kèm theo
- Chi phí dọn dẹp hiện trường, chi phí chữa cháy.
- Chi phí thuê nhà ở tạm sau tổn thất.
- Tiền nước tăng thêm do sự cố vỡ, tràn nước.
Theo thông tin MIC công bố, quyền lợi lên đến 20 tỷ đồng và phí tham khảo chỉ từ 468.000 đồng/năm, thông thường phí bảo hiểm bằng 0,05% Giá trị ngôi nhà đối với các căn hộ cao cấp có hệ thống PCCC tự động và 0,1% Giá trị ngôi nhà cho các nhà còn lại. Mức phí thực tế phụ thuộc giá trị ngôi nhà, tài sản và hạn mức bạn chọn. Xem thêm chi tiết sản phẩm tại bài Bảo hiểm toàn diện ngôi nhà MIC – quyền lợi 4 trong 1.
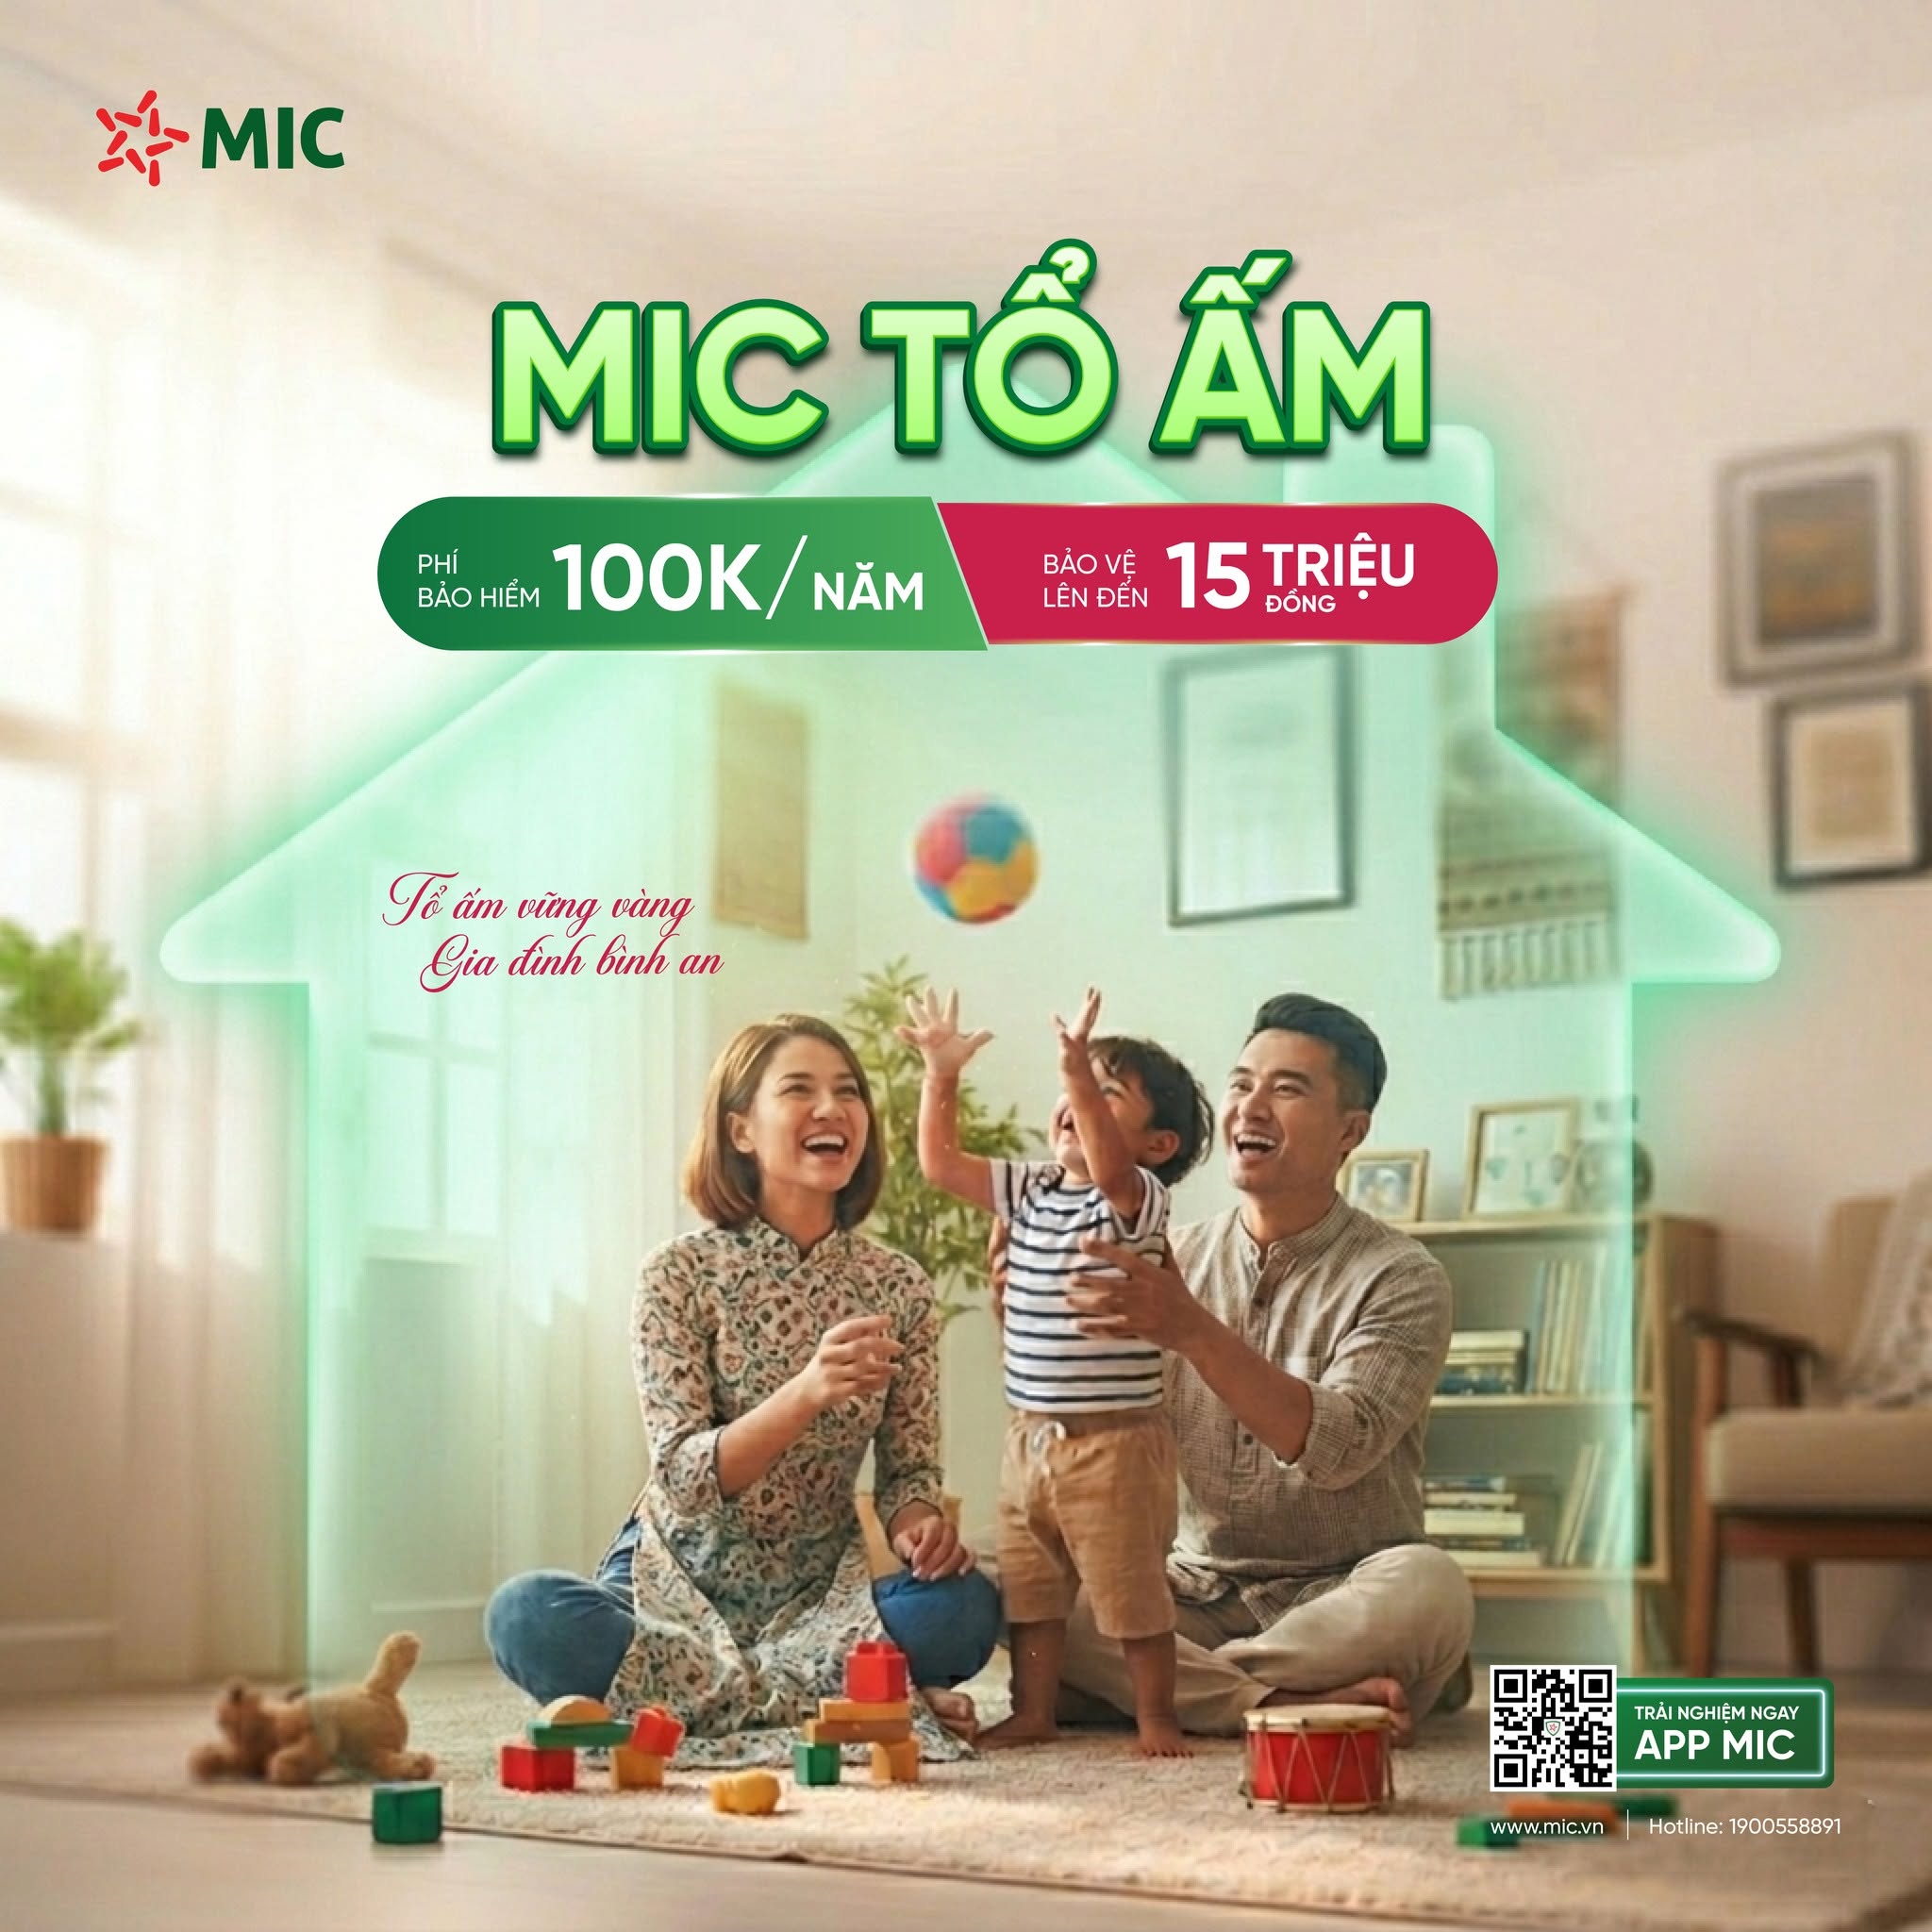
Với gia đình thu nhập trung bình hoặc hộ kinh doanh nhỏ, năm 2026 MIC còn ra mắt bộ giải pháp MIC 360, trong đó gói MIC Tổ Ấm bảo vệ tài sản nhà ở trước cháy, nổ, bão lụt, phí cả bộ chỉ từ 100.000 đồng/năm.
Lưu ý “người trong nghề” khi mua bảo hiểm nhà ở
Phần lớn tranh chấp bồi thường bảo hiểm nhà ở mà tôi từng xử lý đều bắt nguồn từ lúc mua, chứ không phải lúc xảy ra sự cố. Bạn nên nắm năm điểm sau:
- Khai đúng giá trị ngôi nhà: nếu số tiền bảo hiểm thấp hơn giá trị thực tế, khi tổn thất bạn có thể chỉ được bồi thường theo tỷ lệ tương ứng. Tiết kiệm vài trăm nghìn tiền phí có thể khiến bạn mất hàng trăm triệu tiền bồi thường.
- Lưu ảnh, hóa đơn tài sản giá trị: chụp ảnh nội thất, thiết bị điện tử, giữ hóa đơn mua sắm. Đây là bằng chứng quan trọng khi giám định.
- Đọc kỹ điểm loại trừ: hư hỏng do hao mòn tự nhiên, thấm dột lâu ngày, hành vi cố ý thường không được bảo hiểm. Bồi thường luôn theo phạm vi và hạn mức của hợp đồng.
- Duy trì điều kiện an toàn: lắp bình chữa cháy, không câu móc điện tùy tiện, khóa cửa khi vắng nhà. Vừa giảm rủi ro, vừa tránh tranh cãi khi giải quyết hồ sơ.
- Không tự ý dọn hiện trường: khi có sự cố, chụp ảnh, quay video hiện trường và báo ngay cho công ty bảo hiểm trước khi sửa chữa.
📞 Mùa mưa bão đang đến, ngôi nhà của bạn đã được bảo vệ chưa? Gọi/Zalo 0979 407 788 để được tư vấn mức bảo hiểm đúng giá trị, tránh thiệt thòi khi có sự cố.
Phí bảo hiểm nhà ở phụ thuộc vào yếu tố nào?
| Yếu tố | Ảnh hưởng đến phí |
|---|---|
| Giá trị ngôi nhà và tài sản bên trong | Giá trị càng cao, số tiền bảo hiểm và phí càng lớn |
| Loại nhà, kết cấu, năm xây dựng | Nhà kiên cố, mới xây thường có rủi ro thấp hơn |
| Mục đích sử dụng | Nhà ở kết hợp kinh doanh có rủi ro cháy cao hơn nhà chỉ để ở |
| Phạm vi rủi ro lựa chọn | Thêm bão lụt, trộm cắp, trách nhiệm bên thứ ba sẽ tăng phí |
| Vị trí địa lý | Khu vực thường xuyên ngập lụt có thể áp dụng điều kiện riêng |
Vì phí bảo hiểm nhà ở được tính theo từng ngôi nhà, cách nhanh nhất là gửi cho chúng tôi địa chỉ, diện tích, giá trị ước tính để nhận báo giá cụ thể.
Thủ tục mua và bồi thường bảo hiểm nhà ở
Mua bảo hiểm
- Mua trực tiếp qua Công ty Bảo hiểm MIC Đông Sài Gòn: được tư vấn số tiền bảo hiểm, phạm vi phù hợp và cấp đơn nhanh.
- Mua online qua ứng dụng MIC: phù hợp với gói tiêu chuẩn. Xem hướng dẫn mua bảo hiểm nhà tư nhân online.
Khi xảy ra tổn thất
- Áp dụng biện pháp hạn chế thiệt hại, báo cơ quan chức năng nếu có cháy, trộm cắp.
- Gọi tổng đài bồi thường MIC 24/7: 1900 558 891 hoặc báo cho cán bộ tư vấn.
- Giữ nguyên hiện trường, chụp ảnh, quay video để giám định viên kiểm tra.
- Chuẩn bị hồ sơ: giấy yêu cầu bồi thường, hợp đồng bảo hiểm, giấy tờ sở hữu, biên bản của cơ quan chức năng (nếu có), chứng từ tài sản.
- MIC giám định, xác định thiệt hại và bồi thường theo phạm vi, hạn mức của hợp đồng.
Câu hỏi thường gặp về bảo hiểm nhà ở
Bảo hiểm nhà ở có bắt buộc không?
Nhà chung cư, nhà ở tập thể cao từ 5 tầng trở lên hoặc tổng diện tích sàn từ 1.000 m² trở lên phải mua bảo hiểm cháy, nổ bắt buộc theo Nghị định 105/2025/NĐ-CP. Nhà ở riêng lẻ chỉ để ở không bắt buộc nhưng được khuyến khích tham gia.
Sống ở chung cư đã có bảo hiểm cháy nổ bắt buộc, có cần mua thêm không?
Nên mua thêm. Bảo hiểm cháy nổ bắt buộc của tòa nhà chủ yếu bảo vệ phần sở hữu chung, còn nội thất và tài sản trong căn hộ của bạn thường cần một hợp đồng bảo hiểm nhà ở riêng.
Phí bảo hiểm nhà ở MIC khoảng bao nhiêu?
Theo thông tin MIC công bố, Bảo hiểm toàn diện ngôi nhà có phí tham khảo từ 468.000 đồng/năm. Phí thực tế phụ thuộc giá trị nhà, tài sản và phạm vi lựa chọn, vui lòng gọi 0979 407 788 để nhận báo giá.
Nhà bị ngập do mưa bão có được bồi thường không?
Có, nếu hợp đồng của bạn có rủi ro giông bão, lũ, ngập lụt. Thiệt hại được bồi thường theo phạm vi và hạn mức của hợp đồng, trừ các trường hợp loại trừ như hư hỏng do thấm dột lâu ngày.
Người thuê nhà có mua được bảo hiểm nhà ở không?
Có. Người thuê nhà có thể mua bảo hiểm cho tài sản bên trong thuộc sở hữu của mình và trách nhiệm đối với bên thứ ba, còn phần kết cấu ngôi nhà do chủ nhà mua.
Khi nhà gặp sự cố, cần làm gì đầu tiên?
Hạn chế thiệt hại, báo cơ quan chức năng nếu cần, gọi tổng đài bồi thường MIC 24/7 1900 558 891, giữ nguyên hiện trường và chụp ảnh, quay video trước khi sửa chữa.
CÔNG TY BẢO HIỂM MIC ĐÔNG SÀI GÒN – TỔNG CÔNG TY CP BẢO HIỂM QUÂN ĐỘI
- 📞 Hotline/Zalo tư vấn: 0979 407 788
- ☎️ Điện thoại văn phòng: (028) 3527 4666
- ✉️ Email: hungnm2@mic.vn
- 🚑 Tổng đài bồi thường MIC 24/7: 1900 558 891
- 📍 Địa chỉ: 46 Đường số 12, KP.64, P. Hiệp Bình, TP. Thủ Đức, TP.HCM
Tác giả: Nguyễn Mạnh Hùng – Giám đốc Công ty Bảo hiểm MIC Đông Sài Gòn, Tổng công ty CP Bảo hiểm Quân đội (hơn 20 năm kinh nghiệm khai thác, bồi thường bảo hiểm phi nhân thọ).


Ý kiến phản hồi