


Gói bảo hiểm sức khỏe nào tốt cho bản thân, cho cả nhà, hay cho nhân viên công ty? Câu hỏi nghe đơn giản. Trả lời thì không.
Thị trường có hàng trăm gói, mỗi gói một tên gọi, một bảng hạn mức, một mức phí. Người mua đóng phí đều đặn nhiều năm, đến lúc nằm viện mới biết quyền lợi không như mình tưởng: chuyện này tôi gặp thường xuyên khi còn trực tiếp làm bồi thường. Bài này đưa ra 7 tiêu chí để bạn tự soi bất kỳ gói nào trước khi ký.
Gói bảo hiểm sức khỏe nào tốt nhất?
Không có gói tốt nhất.
Chỉ có gói hợp với bạn: quyền lợi đúng rủi ro bạn lo, hạn mức đủ trả viện phí ở bệnh viện bạn hay đến, thời gian chờ và điều khoản loại trừ được ghi rõ, mức phí bạn đóng nổi nhiều năm liền, và một doanh nghiệp bảo hiểm có tiền để chi trả.
Gói rẻ nhất chưa chắc là gói tốt. Gói tốt là gói trả tiền khi bạn cần.
Bảo hiểm sức khỏe là gì, khác gì bảo hiểm y tế nhà nước?
Luật Kinh doanh bảo hiểm số 08/2022/QH15 (hiệu lực từ 01/01/2023, được sửa đổi, bổ sung bởi Luật số 139/2025/QH15 có hiệu lực từ 01/01/2026) tách bảo hiểm sức khỏe thành một nghiệp vụ riêng. Nó gồm ba nhóm:
- Bảo hiểm tai nạn con người: chi trả khi bị thương tật, tử vong do tai nạn.
- Bảo hiểm y tế (thương mại): chi trả chi phí khám chữa bệnh.
- Bảo hiểm chăm sóc sức khỏe: chi trả điều trị nội trú, ngoại trú, nha khoa, thai sản… theo hạn mức của gói.
Nhiều người hỏi: đã có thẻ bảo hiểm y tế rồi, mua thêm làm gì? Vì hai loại này làm hai việc khác nhau.
| Tiêu chí | BHYT nhà nước | Bảo hiểm sức khỏe thương mại |
|---|---|---|
| Tính chất | Bắt buộc, an sinh xã hội | Tự nguyện |
| Nơi khám chữa bệnh | Theo nơi đăng ký và quy định tuyến | Bệnh viện công và tư theo phạm vi hợp đồng, có thể bảo lãnh viện phí |
| Phạm vi chi trả | Theo danh mục thuốc, dịch vụ BHYT | Chi phí thực tế hợp lý trong hạn mức của gói |
| Dịch vụ theo yêu cầu, phòng riêng | Thường người bệnh tự trả phần chênh lệch | Được chi trả nếu gói có quyền lợi tương ứng |
7 tiêu chí xác định gói bảo hiểm sức khỏe nào tốt
1. Quyền lợi điều trị nội trú và phẫu thuật
Xem phần này trước tiên. Nằm viện và phẫu thuật là khoản tốn nhất, nên bạn cần biết rõ hạn mức mỗi năm, giới hạn tiền phòng mỗi ngày, số ngày nằm viện tối đa, và gói có trả chi phí trước, sau khi nhập viện hay không.
2. Quyền lợi ngoại trú, nha khoa, thai sản
Ngoại trú là quyền lợi dùng nhiều nhất. Nhà có con nhỏ thì càng rõ: một mùa dịch, vài lần đi khám, tiền thuốc cộng lại không ít. Nha khoa và thai sản thường là quyền lợi chọn thêm, mỗi thứ có hạn mức và điều kiện riêng.
3. Thời gian chờ
Đây là khoảng thời gian tính từ ngày hợp đồng có hiệu lực mà một số quyền lợi chưa được chi trả. Tai nạn thường được bảo hiểm ngay. Ốm bệnh thông thường, bệnh đặc biệt, bệnh có sẵn và thai sản thì phải chờ, mỗi loại một mốc. Phụ nữ đang định sinh con nên tính mốc này trước khi tính phí.
4. Điều khoản loại trừ và bệnh có sẵn
Đọc hết. Từng dòng.
Bệnh có sẵn, tức bệnh đã có trước khi tham gia, thường bị loại trừ hoặc chỉ được trả sau thời gian chờ, với hạn mức thấp hơn quyền lợi chính.
5. Mạng lưới bảo lãnh viện phí
Có bảo lãnh, bạn không phải ứng tiền. Trước khi mua, hãy kiểm tra xem bệnh viện gần nhà và bệnh viện bạn tin tưởng có nằm trong danh sách hay không.
6. Mức phí và khả năng tái tục
Phí phụ thuộc tuổi, giới tính, chương trình và quyền lợi chọn thêm. Đừng chọn mức phí bạn chỉ đóng được một năm, vì hợp đồng tái tục liên tục mới giữ được quyền lợi mà không phải chờ lại từ đầu.
7. Năng lực tài chính và tốc độ bồi thường của doanh nghiệp
Doanh nghiệp phải đủ tiền chi trả. Ngoài ra, hãy xem họ có mạng lưới rộng không, có tổng đài 24/7 không, và có nhận hồ sơ bồi thường trực tuyến không.
📞 Chưa biết gói bảo hiểm sức khỏe nào phù hợp? Gọi/Zalo 0979 407 788 – Công ty Bảo hiểm MIC Đông Sài Gòn so sánh quyền lợi theo độ tuổi, nhu cầu và ngân sách của bạn.
Gợi ý chọn gói theo từng nhóm khách hàng
Cùng câu hỏi gói bảo hiểm sức khỏe nào tốt, mỗi người lại có một đáp án khác.
| Đối tượng | Nên ưu tiên |
|---|---|
| Người trẻ, độc thân | Nội trú, phẫu thuật, tai nạn; ngoại trú ở mức vừa phải |
| Gia đình có con nhỏ | Ngoại trú hạn mức cao, có bảo lãnh tại bệnh viện nhi gần nhà |
| Phụ nữ chuẩn bị mang thai | Quyền lợi thai sản; mua sớm để qua thời gian chờ |
| Người trung niên | Hạn mức nội trú cao, quyền lợi bệnh hiểm nghèo, ung thư |
| Doanh nghiệp | Bảo hiểm sức khỏe nhóm, thiết kế quyền lợi theo cấp bậc nhân viên |
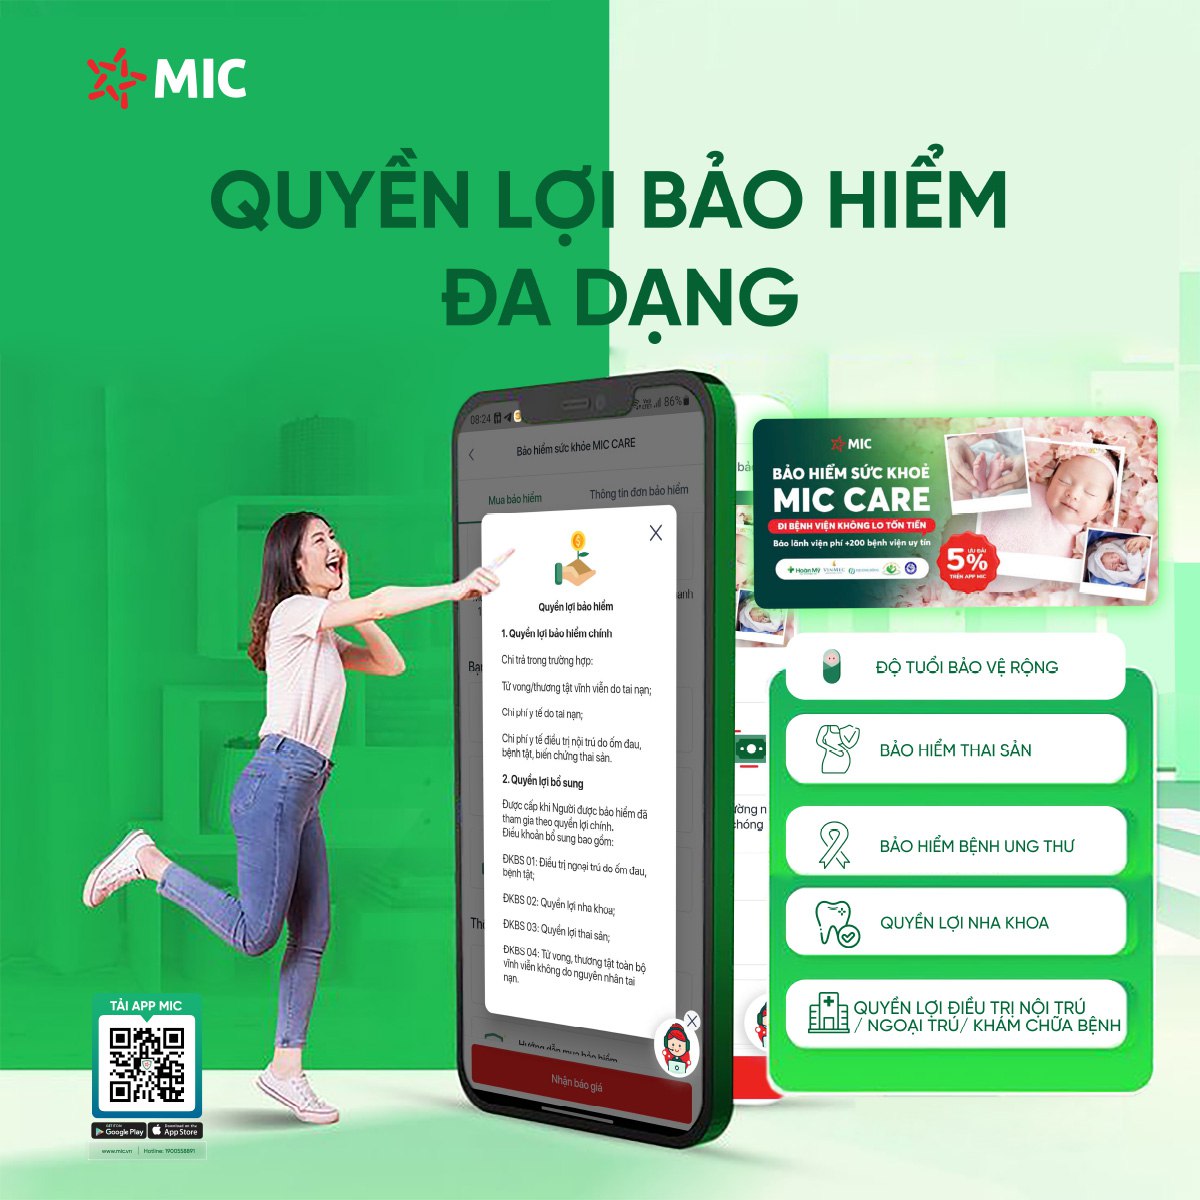
Các gói bảo hiểm sức khỏe của MIC
MIC là Tổng công ty CP Bảo hiểm Quân đội, thuộc Tập đoàn MB. Năm 2026, AM Best xếp hạng năng lực tài chính của MIC ở mức B++, năm thứ hai liên tiếp. Ba nhóm sản phẩm sức khỏe chính:
- MIC Care: nội trú, ngoại trú, phẫu thuật, nha khoa, thai sản, kể cả bệnh ung thư; nhiều chương trình với hạn mức khác nhau; bảo lãnh viện phí tại các cơ sở y tế liên kết.
- Vững Tâm Sống Khỏe: các gói An Tâm, Tin Tưởng, Mạnh Khỏe, Hạnh Phúc, hợp với người muốn bắt đầu bằng mức phí vừa phải.
- Bảo hiểm sức khỏe nhóm cho doanh nghiệp: thiết kế theo quy mô và ngân sách phúc lợi của từng công ty.
Gói nào hợp với bạn? Đem từng gói đối chiếu với 7 tiêu chí ở trên. Hạn mức và thời gian chờ chính thức nằm trong quy tắc sản phẩm, nên hãy xin bảng quyền lợi bản giấy hoặc bản PDF trước khi ký. Khi đã có thẻ, bạn xem thủ tục bảo lãnh viện phí MIC Care tại bệnh viện để dùng thẻ đúng cách.
Lưu ý “người trong nghề” để không mất quyền lợi
- Khai trung thực tiền sử bệnh. Giấu một lần khám cũ, bạn có thể bị từ chối bồi thường, thậm chí bị chấm dứt hợp đồng. Không đáng.
- Tái tục đúng hạn. Hợp đồng đứt quãng thì thời gian chờ có thể bị tính lại từ đầu. Đọc thêm vì sao nên tái tục bảo hiểm sức khỏe sớm.
- Giữ đủ chứng từ. Hóa đơn, đơn thuốc, kết quả xét nghiệm, giấy ra viện. Thiếu một tờ, hồ sơ có thể phải bổ sung và kéo dài thêm nhiều ngày.
- Mua nhiều hợp đồng? Chi phí y tế thực tế không được trả vượt quá số tiền bạn đã chi. Chi tiết trong bài mua nhiều bảo hiểm sức khỏe có được bồi thường toàn bộ không.
🏥 Lo chi phí nằm viện cho cả nhà? Một ca phẫu thuật có thể tốn hàng chục triệu đồng. Gọi/Zalo 0979 407 788 để nhận bảng quyền lợi MIC Care và báo phí cho từng người.
Thủ tục mua và yêu cầu bồi thường
- Liên hệ tư vấn, cung cấp họ tên, ngày sinh và quyền lợi mong muốn của từng người.
- Nhận bảng so sánh chương trình, kê khai tình trạng sức khỏe theo mẫu.
- Đóng phí, nhận giấy chứng nhận bảo hiểm điện tử.
- Khi khám chữa bệnh: xuất trình thẻ tại cơ sở bảo lãnh, hoặc tự thanh toán rồi nộp hồ sơ bồi thường trực tuyến kèm chứng từ.
Câu hỏi thường gặp
Gói bảo hiểm sức khỏe nào tốt nhất hiện nay?
Không có gói tốt nhất cho mọi người. Gói tốt là gói có quyền lợi đúng nhu cầu, hạn mức đủ dùng, thời gian chờ và loại trừ ghi rõ, phí đóng được lâu dài, và doanh nghiệp đủ năng lực tài chính để bồi thường.
Đã có bảo hiểm y tế nhà nước có cần mua bảo hiểm sức khỏe không?
Nên cân nhắc. Bảo hiểm y tế nhà nước trả theo danh mục và tuyến; bảo hiểm sức khỏe thương mại bù phần chi phí thực tế, dịch vụ theo yêu cầu và có bảo lãnh viện phí tại bệnh viện tư.
Thời gian chờ của bảo hiểm sức khỏe là gì?
Là khoảng thời gian tính từ ngày hợp đồng có hiệu lực mà một số quyền lợi chưa được chi trả. Tai nạn thường được bảo hiểm ngay; ốm bệnh, bệnh có sẵn và thai sản có thời gian chờ theo quy tắc của từng sản phẩm.
Bảo hiểm sức khỏe có chi trả bệnh có sẵn không?
Thường bị loại trừ, hoặc chỉ được trả sau thời gian chờ với hạn mức riêng, tùy chương trình. Bạn cần kê khai trung thực khi tham gia để không bị từ chối bồi thường về sau.
Doanh nghiệp có nên mua bảo hiểm sức khỏe nhóm cho nhân viên?
Nên, nếu công ty muốn giữ người. Quyền lợi có thể thiết kế theo cấp bậc và ngân sách, và nhóm càng đông thì điều kiện tham gia thường càng dễ.
Mua bảo hiểm sức khỏe MIC ở đâu tại TP.HCM?
Liên hệ Công ty Bảo hiểm MIC Đông Sài Gòn qua hotline/Zalo 0979 407 788, hoặc đến văn phòng tại 46 Đường số 12, KP.64, P. Hiệp Bình, TP. Thủ Đức, TP.HCM để được tư vấn và cấp đơn.
CÔNG TY BẢO HIỂM MIC ĐÔNG SÀI GÒN – Tổng công ty CP Bảo hiểm Quân đội
📞 Hotline/Zalo tư vấn: 0979 407 788
☎️ Điện thoại văn phòng: (028) 3527 4666
✉️ Email: hungnm2@mic.vn
🚨 Tổng đài bồi thường MIC 24/7: 1900 558 891
📍 Địa chỉ: 46 Đường số 12, KP.64, P. Hiệp Bình, TP. Thủ Đức, TP.HCM
Tác giả: Nguyễn Mạnh Hùng – Giám đốc Công ty Bảo hiểm MIC Đông Sài Gòn, Tổng công ty CP Bảo hiểm Quân đội (hơn 20 năm kinh nghiệm khai thác, bồi thường bảo hiểm phi nhân thọ).


Ý kiến phản hồi