


Từ ngày 20/4/2026, quy định xử phạt về bảo hiểm cháy, nổ bắt buộc được sửa đổi theo Nghị định 69/2026/NĐ-CP. Mức phạt không mua bảo hiểm cháy nổ bắt buộc hiện lên đến 50 triệu đồng với cá nhân, 100 triệu đồng với doanh nghiệp, kèm nguy cơ bị đình chỉ hoạt động. Bài viết giải thích rõ ai phải mua, mức phạt từng hành vi và cách mua đúng để tránh bị phạt.
Căn cứ pháp lý hiện hành
- Luật Phòng cháy, chữa cháy và cứu nạn, cứu hộ số 55/2024/QH15, hiệu lực từ 01/7/2025.
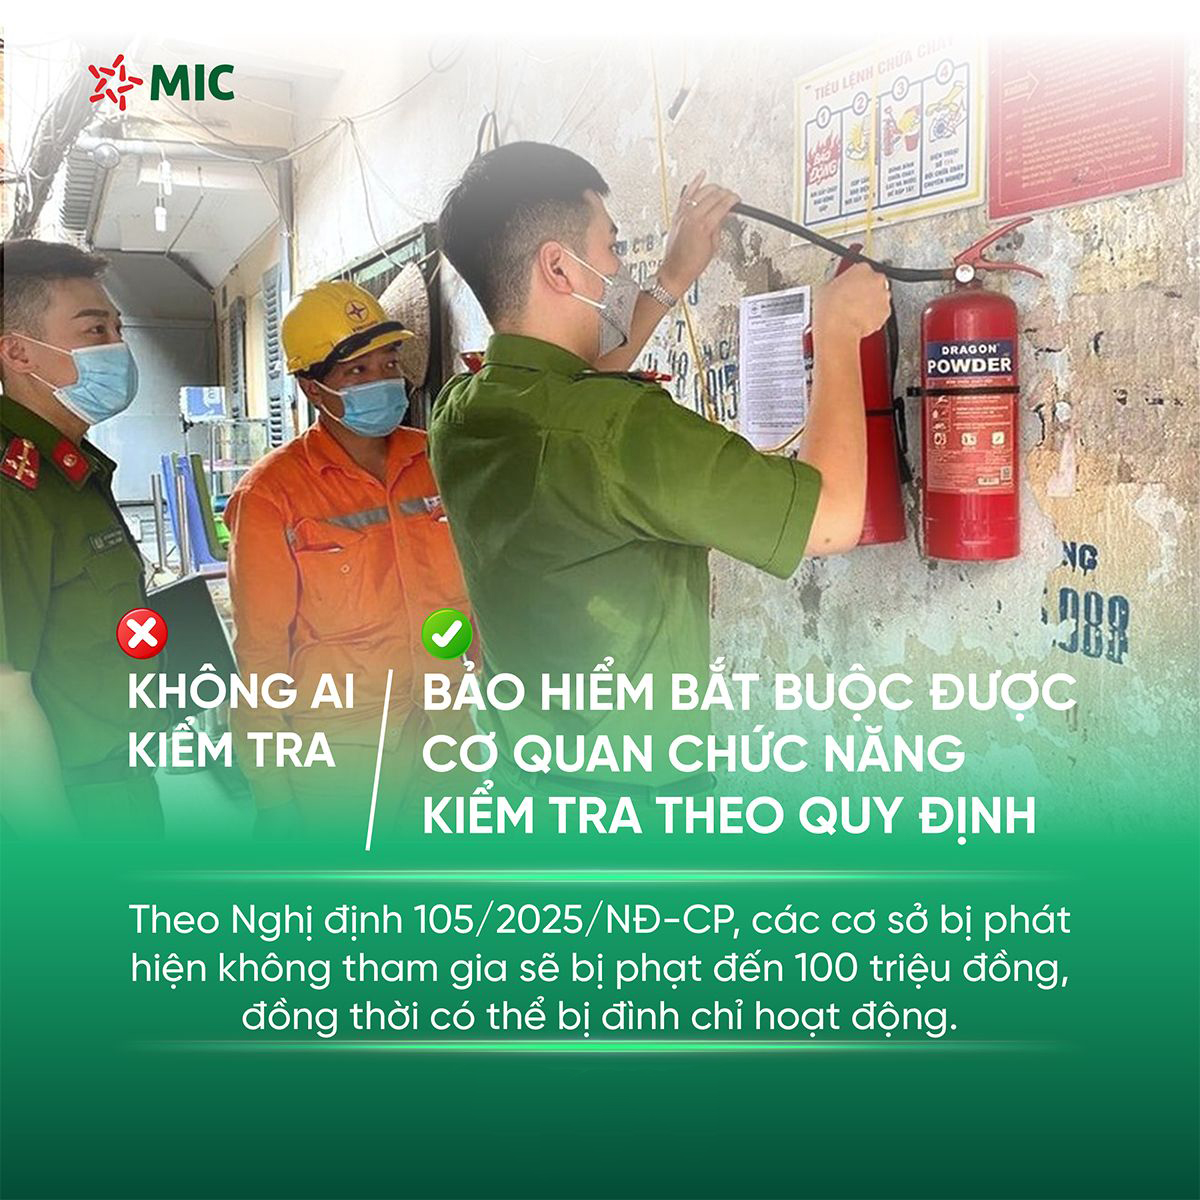
- Nghị định 105/2025/NĐ-CP ngày 15/5/2025, hiệu lực từ 01/7/2025: quy định danh mục cơ sở có nguy hiểm về cháy, nổ (nhóm 1, nhóm 2), danh mục cơ sở phải mua bảo hiểm cháy, nổ bắt buộc và quy tắc, biểu phí.
- Nghị định 106/2025/NĐ-CP ngày 15/5/2025, hiệu lực từ 01/7/2025: quy định xử phạt vi phạm hành chính trong lĩnh vực phòng cháy, chữa cháy; mức phạt về bảo hiểm cháy, nổ bắt buộc nằm tại Điều 17.
- Nghị định 69/2026/NĐ-CP ngày 06/3/2026, hiệu lực từ 20/4/2026: sửa đổi, bổ sung Điều 17 Nghị định 106/2025/NĐ-CP.
Lưu ý: nhiều bài viết trên mạng ghi mức phạt nằm ở “Điều 4 Nghị định 106”. Điều khoản đúng là Điều 17.
Mức phạt không mua bảo hiểm cháy nổ bắt buộc từ 20/4/2026
Theo Điều 17 Nghị định 106/2025/NĐ-CP, được sửa đổi bởi Điều 6 Nghị định 69/2026/NĐ-CP:
| Hành vi vi phạm | Cá nhân | Tổ chức |
|---|---|---|
| Mua không đủ đối tượng bảo hiểm hoặc không đúng mức phí bảo hiểm cháy, nổ bắt buộc | 10 – 15 triệu đồng | 20 – 30 triệu đồng |
| Không mua bảo hiểm cháy, nổ bắt buộc – cơ sở nhóm 2 | 30 – 40 triệu đồng | 60 – 80 triệu đồng |
| Không mua bảo hiểm cháy, nổ bắt buộc – cơ sở nhóm 1 | 40 – 50 triệu đồng | 80 – 100 triệu đồng |
Mức phạt trong Nghị định áp dụng cho cá nhân; tổ chức vi phạm cùng hành vi bị phạt gấp 2 lần. Hộ gia đình, hộ kinh doanh áp dụng mức phạt như cá nhân.
Hình thức xử phạt bổ sung và biện pháp khắc phục
- Đình chỉ hoạt động từ 01 đến 06 tháng nếu không mua bảo hiểm cháy, nổ bắt buộc với cơ sở nhóm 2.
- Đình chỉ hoạt động từ 03 đến 12 tháng nếu không mua bảo hiểm cháy, nổ bắt buộc với cơ sở nhóm 1.
- Buộc mua bảo hiểm cháy, nổ bắt buộc theo quy định đối với hành vi mua không đủ đối tượng hoặc không đúng mức phí.
Với một cửa hàng hay nhà xưởng, bị đình chỉ vài tháng thiệt hại lớn hơn nhiều so với tiền phạt. Đây mới là điểm chủ cơ sở cần lo nhất.
Ngoài ra, Điều 17 còn quy định phạt doanh nghiệp bảo hiểm nộp thiếu hoặc không nộp khoản trích cho hoạt động phòng cháy, chữa cháy; quy định này không áp dụng cho người mua bảo hiểm.
📞 Chưa chắc cơ sở của mình thuộc nhóm nào? Gọi/Zalo 0979 407 788 – Công ty Bảo hiểm MIC Đông Sài Gòn kiểm tra giúp và báo phí bảo hiểm cháy nổ bắt buộc đúng biểu phí Nghị định 105.
Ai phải mua bảo hiểm cháy nổ bắt buộc?
Đối tượng phải mua là các cơ sở thuộc danh mục cơ sở có nguy hiểm về cháy, nổ trong phụ lục của Nghị định 105/2025/NĐ-CP. Một số loại hình thường gặp:
- Nhà chung cư, nhà ở tập thể cao từ 5 tầng trở lên hoặc tổng diện tích sàn từ 1.000 m² trở lên. Trong đó, nhà từ 7 tầng hoặc từ 3.000 m² trở lên thuộc nhóm 1; nhà từ 5 đến dưới 7 tầng hoặc từ 1.000 đến dưới 3.000 m² thuộc nhóm 2.
- Nhà trẻ, trường mẫu giáo, mầm non có từ 50 cháu trở lên hoặc tổng diện tích sàn từ 500 m² trở lên.
- Trường dạy nghề, cơ sở giáo dục khác cao từ 3 tầng hoặc tổng diện tích sàn từ 1.500 m² trở lên.
- Bệnh viện; chợ, trung tâm thương mại, khách sạn, nhà xưởng, kho hàng, cửa hàng xăng dầu, nhà ở kết hợp sản xuất, kinh doanh… khi đạt quy mô theo danh mục.
Cơ sở không thuộc danh mục vẫn được khuyến khích mua bảo hiểm cháy, nổ. Xem thêm các điểm mới tại bài Nghị định 105 về bảo hiểm cháy nổ bắt buộc và 5 thay đổi quan trọng trong Luật Phòng cháy chữa cháy 2025.
“Mua đủ đối tượng, đúng mức phí” nghĩa là gì?
Đây là hành vi mới được sửa đổi từ 20/4/2026 và cũng là lỗi tôi gặp nhiều nhất khi thẩm định hồ sơ của khách hàng:
- Chỉ mua cho nhà xưởng, bỏ sót máy móc, hàng hóa: đối tượng bảo hiểm cháy, nổ bắt buộc là toàn bộ tài sản của cơ sở, gồm nhà, công trình, máy móc, thiết bị và hàng hóa, vật tư. Bỏ sót một phần là “mua không đủ đối tượng”.
- Khai giá trị thấp để giảm phí: ngoài nguy cơ bị phạt, khi có cháy, số tiền bồi thường có thể bị tính theo tỷ lệ giữa số tiền bảo hiểm và giá trị thực tế. Tiết kiệm vài triệu tiền phí có thể mất vài trăm triệu tiền bồi thường.
- Áp sai biểu phí: phí bảo hiểm cháy, nổ bắt buộc phải theo biểu phí và mức khấu trừ tại Nghị định 105/2025/NĐ-CP, tùy loại hình cơ sở. Mức phí “rẻ bất thường” cần kiểm tra lại.
- Quên tái tục: hợp đồng hết hạn mà không tái tục được xem như không mua. Hãy đặt lịch nhắc trước ngày hết hạn ít nhất 15 ngày.
📞 Hợp đồng bảo hiểm cháy nổ sắp hết hạn hoặc chưa chắc đã đủ đối tượng? Gửi hợp đồng cũ qua Zalo 0979 407 788, chúng tôi rà soát miễn phí và báo những điểm cần bổ sung.
Thủ tục mua bảo hiểm cháy nổ bắt buộc tại MIC
- Cung cấp thông tin cơ sở: địa chỉ, loại hình hoạt động, diện tích, số tầng, giá trị nhà xưởng, máy móc, hàng hóa.
- Cán bộ MIC khảo sát (nếu cần), xác định nhóm cơ sở và tính phí theo biểu phí Nghị định 105/2025/NĐ-CP.
- Ký hợp đồng, đóng phí và nhận giấy chứng nhận bảo hiểm để xuất trình khi cơ quan chức năng kiểm tra.
Bảo hiểm Quân đội còn có các sản phẩm bảo hiểm cháy nổ tự nguyện mở rộng cho nhà ở, cửa hàng, hộ kinh doanh. Bạn tham khảo bài bảo hiểm cháy nổ MIC. Toàn văn quy định xử phạt xem tại Nghị định 69/2026/NĐ-CP trên Cổng thông tin Chính phủ.
Câu hỏi thường gặp về mức phạt không mua bảo hiểm cháy nổ
Không mua bảo hiểm cháy nổ bắt buộc bị phạt bao nhiêu?
Cá nhân bị phạt 30 – 40 triệu đồng với cơ sở nhóm 2 và 40 – 50 triệu đồng với cơ sở nhóm 1. Tổ chức bị phạt gấp 2 lần, tối đa 100 triệu đồng, kèm đình chỉ hoạt động có thời hạn.
Mua bảo hiểm cháy nổ không đủ giá trị tài sản có bị phạt không?
Có. Từ 20/4/2026, mua không đủ đối tượng bảo hiểm hoặc không đúng mức phí bị phạt 10 – 15 triệu đồng với cá nhân, 20 – 30 triệu đồng với tổ chức, và buộc mua bổ sung theo quy định.
Hộ kinh doanh bị phạt theo mức cá nhân hay tổ chức?
Hộ gia đình, hộ kinh doanh vi phạm áp dụng mức phạt tiền như cá nhân.
Nhà ở riêng lẻ có bắt buộc mua bảo hiểm cháy nổ không?
Nhà ở riêng lẻ chỉ để ở không thuộc diện bắt buộc. Nhà ở kết hợp sản xuất, kinh doanh có thể thuộc diện bắt buộc nếu đạt quy mô theo danh mục của Nghị định 105/2025/NĐ-CP.
Ngoài tiền phạt, cơ sở không mua bảo hiểm cháy nổ còn bị xử lý gì?
Cơ sở có thể bị đình chỉ hoạt động từ 01 đến 06 tháng nếu thuộc nhóm 2 và từ 03 đến 12 tháng nếu thuộc nhóm 1.
Mức phạt bảo hiểm cháy nổ quy định ở điều nào?
Mức phạt quy định tại Điều 17 Nghị định 106/2025/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 69/2026/NĐ-CP có hiệu lực từ ngày 20/4/2026.
CÔNG TY BẢO HIỂM MIC ĐÔNG SÀI GÒN – TỔNG CÔNG TY CP BẢO HIỂM QUÂN ĐỘI
- 📞 Hotline/Zalo tư vấn: 0979 407 788
- ☎️ Điện thoại văn phòng: (028) 3527 4666
- ✉️ Email: hungnm2@mic.vn
- 🚑 Tổng đài bồi thường MIC 24/7: 1900 558 891
- 📍 Địa chỉ: 46 Đường số 12, KP.64, P. Hiệp Bình, TP. Thủ Đức, TP.HCM
Tác giả: Nguyễn Mạnh Hùng – Giám đốc Công ty Bảo hiểm MIC Đông Sài Gòn, Tổng công ty CP Bảo hiểm Quân đội (hơn 20 năm kinh nghiệm khai thác, bồi thường bảo hiểm phi nhân thọ).


Ý kiến phản hồi