


Góc nhìn người làm nghề
Cập nhật theo quy định hiện hành tháng 11/2026
Tác giả: Nguyễn Mạnh Hùng – Giám đốc Công ty Bảo hiểm MIC Đông Sài Gòn
Bảo hiểm nông nghiệp vừa được bổ sung khung pháp lý quan trọng: Nghị định 346/2026/NĐ-CP, có hiệu lực từ ngày 20/10/2026, nâng mức hỗ trợ phí lên tối đa 95% và quy định rõ hơn về bảo hiểm theo chỉ số thời tiết. Với nhiều năm gắn bó cùng nghề bảo hiểm, tôi xin được chia sẻ đôi điều về chính sách mới, về những trăn trở của người làm nông nghiệp và của chính các doanh nghiệp bảo hiểm, cùng hướng đi mà Bảo hiểm Quân đội (MIC) đã lựa chọn.
Nội dung chính
- Nghị định 346/2026/NĐ-CP thay đổi gì với bảo hiểm nông nghiệp?
- Vì sao bảo hiểm nông nghiệp chưa đến được với số đông?
- Bảo hiểm theo chỉ số thời tiết là gì?
- MIC đã đi trước một bước với bảo hiểm theo chỉ số như thế nào?
- Quy trình nhận tiền bồi thường gồm những bước nào?
- Những điều cần trao đổi rõ trước khi tham gia là gì?
- Câu hỏi thường gặp
1. Nghị định 346/2026/NĐ-CP thay đổi gì với bảo hiểm nông nghiệp?
Nghị định 346/2026/NĐ-CP ban hành ngày 05/9/2026, có hiệu lực từ 20/10/2026, sửa đổi Nghị định 58/2018/NĐ-CP ở bốn điểm chính: nâng mức hỗ trợ phí, mở rộng đối tượng được hỗ trợ, giao Hội đồng nhân dân cấp tỉnh quyết định chính sách tại địa phương và bổ sung quy định về nguồn dữ liệu cho bảo hiểm theo chỉ số.
Mức hỗ trợ phí là nội dung được bà con và các địa phương quan tâm nhiều nhất, bởi đây là phần gắn trực tiếp với khả năng tham gia của từng hộ sản xuất.
| Đối tượng | Trước đây (NĐ 58/2018) | Từ 20/10/2026 (NĐ 346/2026) |
|---|---|---|
| Cá nhân thuộc hộ nghèo, cận nghèo | Tối đa 90% phí | Tối đa 95% phí |
| Cá nhân sản xuất nông nghiệp khác | Tối đa 20% phí | Tối đa 50% phí |
| Tổ chức sản xuất nông nghiệp đủ điều kiện | Tối đa 20% phí | Tối đa 30% phí |
Với tổ chức, mức 30% áp dụng cho doanh nghiệp, tổ hợp tác, hợp tác xã, liên hiệp hợp tác xã có hợp đồng liên kết sản xuất – tiêu thụ, hoặc có sản phẩm được chứng nhận chất lượng, an toàn thực phẩm, hoặc được công nhận là nông nghiệp ứng dụng công nghệ cao.
Ba điểm mới khác cũng rất đáng lưu tâm
- Bổ sung nhóm đối tượng bảo hiểm thứ tư. Bên cạnh cây trồng, vật nuôi, thủy sản đã được nêu tên từ trước (lúa, cà phê, cao su, trâu, bò, lợn, tôm, cá tra…), nghị định bổ sung cây trồng, vật nuôi, thủy sản và cây lâm nghiệp chính, chủ lực theo danh mục do cơ quan có thẩm quyền ở trung ương công bố.
- Phân cấp cho địa phương. Hội đồng nhân dân cấp tỉnh được giao quyết định địa bàn, đối tượng, loại rủi ro, mức hỗ trợ và thời gian hỗ trợ, căn cứ tình hình thực tế và khả năng cân đối ngân sách. Trước đây, các nội dung này thuộc thẩm quyền của Thủ tướng Chính phủ.
- Quy định riêng về dữ liệu cho bảo hiểm theo chỉ số. Hợp đồng bảo hiểm được lựa chọn nguồn chỉ số từ cơ quan dự báo khí tượng thủy văn quốc gia, hệ thống dịch vụ khí hậu của Tổ chức Khí tượng Thế giới, cơ quan viễn thám quốc gia, hoặc nguồn khác được nhà tái bảo hiểm quốc tế chấp thuận và ghi rõ trong hợp đồng. Thời hạn chi trả là 15 ngày làm việc kể từ khi chỉ số được công bố và có yêu cầu bồi thường.
Căn cứ pháp lý: Luật Kinh doanh bảo hiểm số 08/2022/QH15 (Điều 5 về chính sách phát triển hoạt động kinh doanh bảo hiểm); Nghị định 58/2018/NĐ-CP ngày 18/4/2018 về bảo hiểm nông nghiệp; Nghị định 346/2026/NĐ-CP ngày 05/9/2026, hiệu lực từ 20/10/2026. Xem thêm tóm tắt trên Báo Nhân Dân.
Xin được lưu ý thêm: các tỷ lệ 95%, 50% và 30% là mức tối đa. Mức hỗ trợ thực tế tại từng địa bàn phụ thuộc vào nghị quyết của Hội đồng nhân dân cấp tỉnh, vì vậy bà con và các hợp tác xã nên theo dõi thông tin từ chính quyền địa phương để nắm được thời điểm chính sách được áp dụng.
2. Vì sao bảo hiểm nông nghiệp chưa đến được với số đông?
Bảo hiểm nông nghiệp chưa đến được với số đông vì khó khăn nằm ở cả hai phía. Người sản xuất lo phí cao, thủ tục nhiều và chưa tin sẽ được bồi thường thỏa đáng. Doanh nghiệp bảo hiểm phải gánh rủi ro thiên tai xảy ra đồng loạt trên diện rộng, trong khi chi phí giám định từng thửa ruộng thường vượt quá số phí thu được.
Số liệu được báo chí dẫn lại cho thấy rõ thực tế ấy: từ năm 2022 đến nay, cả nước mới có 3.280 hộ nông dân và tổ chức sản xuất tham gia bảo hiểm nông nghiệp, trong đó 3.267 trường hợp là hộ nghèo được ngân sách hỗ trợ gần như toàn bộ phí. Phía sau con số khiêm tốn đó là nỗi lo rất thật của từng bên.
Với hộ nông dân
Một đợt mưa lũ có thể lấy đi công sức của cả vụ mùa. Điều khiến bà con lo nhất thường không chỉ là mất mùa, mà là khoản vay vật tư chưa trả và nguồn vốn để gieo sạ lại vụ kế tiếp.
Với hợp tác xã, doanh nghiệp nông nghiệp
Thiên tai ở vùng nguyên liệu kéo theo hợp đồng liên kết dang dở, đơn hàng chậm giao và áp lực trả nợ vay. Rủi ro của từng thành viên cuối cùng trở thành rủi ro của cả chuỗi.
Với lãnh đạo địa phương
Sau mỗi đợt thiên tai, ngân sách phải cân đối cho cứu trợ và khôi phục sản xuất, trong khi nguồn lực luôn có hạn. Một cơ chế chia sẻ rủi ro có sẵn từ trước sẽ giúp địa phương chủ động hơn.
Với doanh nghiệp bảo hiểm
Đây là nghiệp vụ khó cân đối: tổn thất thường xảy ra đồng loạt, dữ liệu lịch sử theo từng vùng còn thiếu và chi phí triển khai tại cơ sở rất lớn so với mức phí.
Tôi xin được nói thêm đôi lời từ phía doanh nghiệp bảo hiểm, với mong muốn quý anh chị hiểu và cảm thông. Bảo hiểm vận hành trên nguyên tắc số đông bù số ít. Với xe cơ giới hay cháy nổ, tổn thất xảy ra rải rác nên nguyên tắc ấy phát huy tác dụng. Với nông nghiệp, một cơn bão có thể gây thiệt hại cho cả một vùng trong cùng một thời điểm. Khi đó, doanh nghiệp bảo hiểm phải dựa vào các nhà tái bảo hiểm quốc tế đứng sau các Công ty bảo hiểm, trong lúc thị trường tái bảo hiểm thế giới đang trong chu kỳ thắt chặt và chi phí cho rủi ro thiên tai ngày một cao.
Khó khăn thứ hai là công tác giám định. Để xác định một thửa ruộng giảm năng suất bao nhiêu và do nguyên nhân nào, cần cán bộ có chuyên môn đến tận nơi. Với mức phí vài trăm nghìn đồng mỗi hecta, chi phí ấy khó có thể bù đắp, còn người nông dân lại phải chờ đợi đúng vào lúc cần vốn nhất. Thẳng thắn mà nói, đó là lý do nhiều doanh nghiệp bảo hiểm, dù rất muốn, vẫn dè dặt với lĩnh vực này.
Hiểu được khó khăn của nhau, tôi tin các bên sẽ dễ tìm được tiếng nói chung hơn. Và bảo hiểm theo chỉ số chính là một lời giải đang được Nghị định 346/2026 khuyến khích.
3. Bảo hiểm theo chỉ số thời tiết là gì?
Bảo hiểm theo chỉ số thời tiết là loại hình bảo hiểm nông nghiệp trong đó doanh nghiệp bảo hiểm chi trả dựa trên biến động của một chỉ số thời tiết đã thỏa thuận, chẳng hạn lượng mưa đo tại trạm khí tượng, mà không phụ thuộc vào tổn thất thực tế trên đồng ruộng của người được bảo hiểm.
Loại hình này đã được nêu trong Nghị định 58/2018/NĐ-CP và tiếp tục được Nghị định 346/2026/NĐ-CP làm rõ hơn về nguồn dữ liệu. So với cách làm truyền thống, có thể nhận thấy một số khác biệt sau.
| Tiêu chí | Bảo hiểm theo tổn thất thực tế | Bảo hiểm theo chỉ số thời tiết |
|---|---|---|
| Căn cứ chi trả | Thiệt hại được giám định tại hiện trường | Số liệu chỉ số do bên thứ ba công bố |
| Hồ sơ | Cần chứng minh tổn thất | Không cần chứng minh tổn thất |
| Thời gian | Phụ thuộc tiến độ giám định | Nhanh hơn, quy trình có thể số hóa |
| Hạn chế | Chi phí cao, dễ phát sinh tranh chấp về mức thiệt hại | Có trường hợp thiệt hại xảy ra nhưng chỉ số chưa đạt ngưỡng, hoặc ngược lại |
Dòng cuối của bảng là điều tôi mong quý anh chị dành thêm chút thời gian suy ngẫm. Trong chuyên môn, hạn chế này được gọi là rủi ro cơ sở (basis risk): trạm đo có thể cách thửa ruộng vài cây số, nên lượng mưa ghi nhận tại trạm và lượng mưa thực tế trên đồng đôi khi không trùng khớp. Bảo hiểm theo chỉ số chấp nhận sự chênh lệch ấy để đổi lấy thủ tục đơn giản, chi phí thấp và thời gian chi trả nhanh. Theo quan điểm của tôi, với các hộ sản xuất nhỏ, đó là sự đánh đổi hợp lý, với điều kiện người tham gia được giải thích đầy đủ ngay từ đầu.
Quý anh chị tại các địa phương, hợp tác xã, doanh nghiệp nông nghiệp muốn trao đổi thêm về bảo hiểm theo chỉ số? Xin mời nhắn Zalo cho tôi, kèm thông tin địa bàn và loại cây trồng. Tôi rất sẵn lòng chia sẻ trong phạm vi hiểu biết của mình.
4. MIC đã đi trước một bước với bảo hiểm theo chỉ số như thế nào?
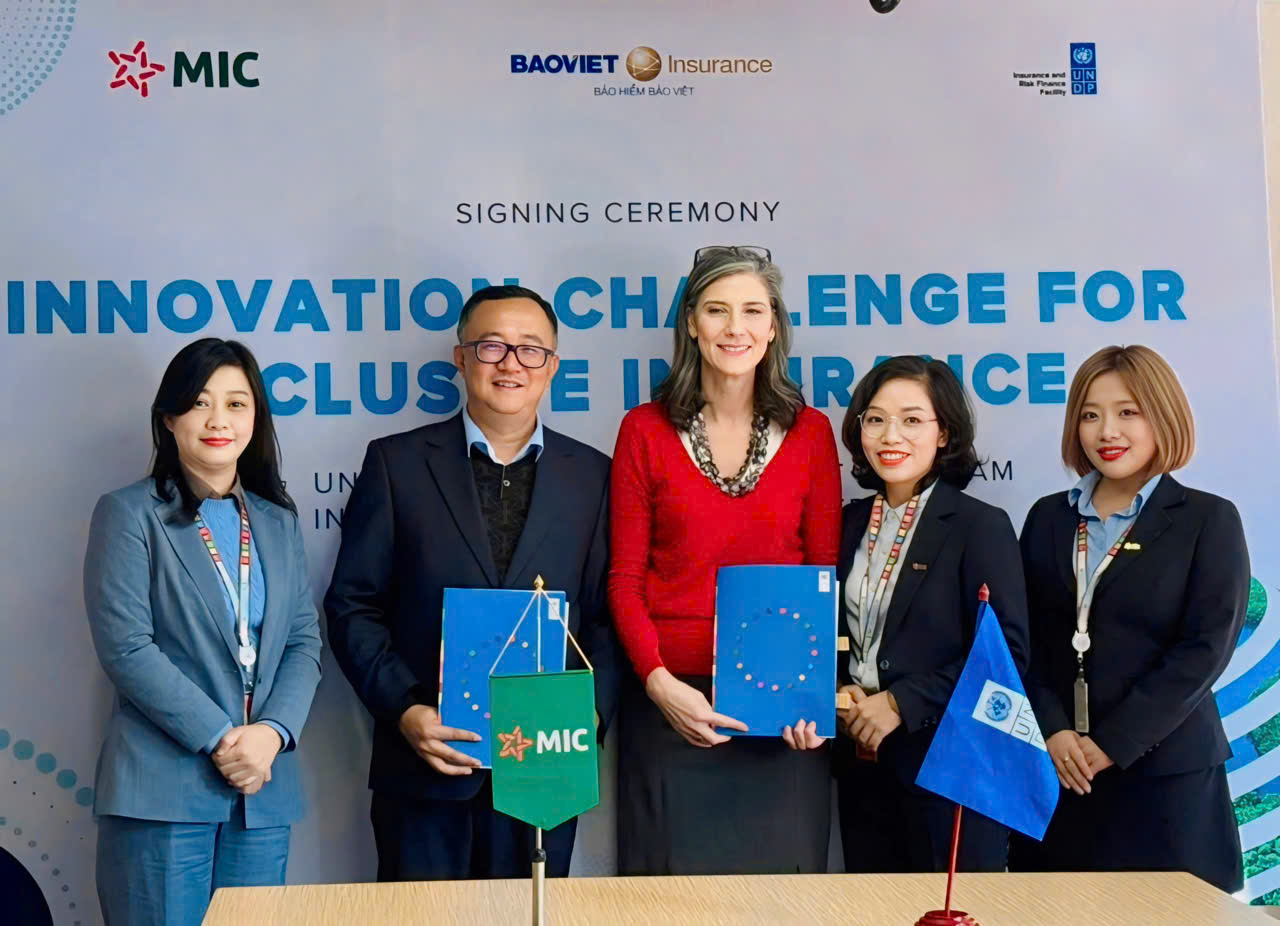
MIC là một trong những doanh nghiệp bảo hiểm sớm đưa bảo hiểm theo chỉ số thời tiết cho cây lúa vào triển khai trên ứng dụng di động, trước khi Nghị định 346/2026/NĐ-CP có hiệu lực. Sản phẩm được Chương trình Phát triển Liên hợp quốc (UNDP) trao giải thưởng 40.000 đô la Mỹ cùng hỗ trợ kỹ thuật trong khuôn khổ Thử thách Đổi mới Bảo hiểm toàn diện.
Giải thưởng của UNDP và cam kết với người trồng lúa
Ngày 18/12/2024, tại Văn phòng UNDP ở Hà Nội, MIC và UNDP đã ký thỏa thuận hỗ trợ sau khi giải pháp của MIC được lựa chọn qua nhiều vòng tuyển chọn. Giải pháp hướng đến việc giúp các hộ nông dân nhỏ tăng khả năng phục hồi trước biến đổi khí hậu thông qua bảo hiểm theo chỉ số thời tiết, trước hết dành cho bà con trồng lúa tại Đồng bằng sông Cửu Long. Quý anh chị có thể xem thông tin chi tiết về lễ ký kết thỏa thuận giữa MIC và UNDP về phát triển bảo hiểm nông nghiệp trên Báo Công Lý.
Với cá nhân tôi, điều đáng trân trọng ở sự ghi nhận này là ý nghĩa của nó: một tổ chức phát triển quốc tế đã đặt niềm tin vào hướng đi dành cho những người nông dân có ít điều kiện tự bảo vệ mình nhất.
Bảo hiểm cây lúa theo chỉ số thời tiết trên ứng dụng của MIC
Hiện nay, sản phẩm bảo hiểm cây lúa theo chỉ số thời tiết đã có trên ứng dụng của MIC. Sản phẩm chi trả khi lượng mưa tích lũy 07 ngày liên tục trong một tháng vượt ngưỡng kích hoạt ghi trong quy tắc bảo hiểm. Số tiền bảo hiểm là 6.000.000 đồng/ha/tháng, chia thành ba ngưỡng chi trả, và người được bảo hiểm không phải chứng minh thiệt hại.
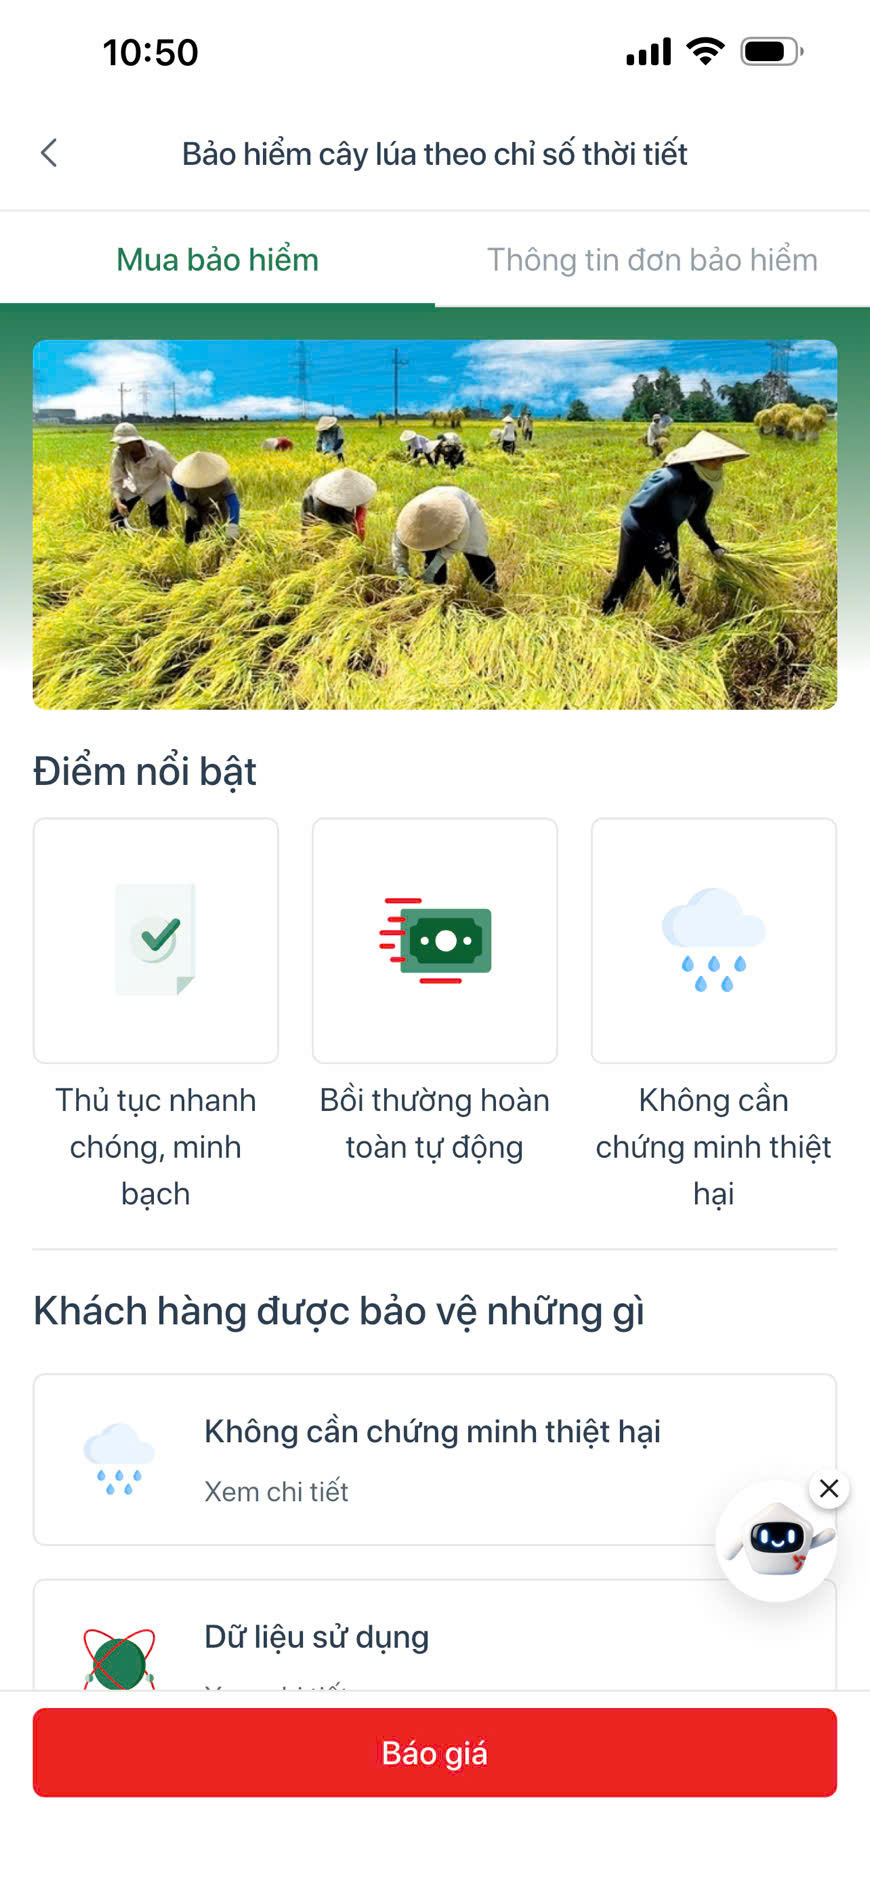
Giao diện sản phẩm bảo hiểm cây lúa theo chỉ số thời tiết trên ứng dụng của MIC.
| Ngưỡng kích hoạt | Tỷ lệ chi trả | Số tiền trên 1 ha/tháng | Minh họa cho 2 ha |
|---|---|---|---|
| Ngưỡng 1 | 2% số tiền bảo hiểm | 120.000 đồng | 240.000 đồng |
| Ngưỡng 2 | 10% số tiền bảo hiểm | 600.000 đồng | 1.200.000 đồng |
| Ngưỡng 3 | 100% số tiền bảo hiểm | 6.000.000 đồng | 12.000.000 đồng |
Cột minh họa được tính từ số tiền bảo hiểm 6.000.000 đồng/ha/tháng. Lượng mưa cụ thể của từng ngưỡng và mức phí, xin quý anh chị xem tại quy tắc bảo hiểm và phần báo giá trên ứng dụng.
Có hai điểm kỹ thuật các anh chị nên lưu ý. Thứ nhất, mỗi tháng MIC chi trả cho một sự kiện bảo hiểm; nếu trong tháng có nhiều đợt 07 ngày liên tiếp cùng vượt ngưỡng, MIC chi trả theo đợt có tổng lượng mưa tích lũy cao nhất. Thứ hai, dữ liệu lượng mưa được lấy từ các trạm của cơ quan khí tượng thủy văn, phù hợp với yêu cầu về nguồn chỉ số mà Nghị định 346/2026/NĐ-CP vừa quy định.
MIC 360: mở rộng sự bảo vệ đến người yếu thế
Cùng tinh thần đó, ngày 27/5/2026, MIC tiếp tục ra mắt bộ sản phẩm bảo hiểm số MIC 360 gồm năm gói giải pháp với mức phí chỉ từ 100.000 đồng/năm, hướng đến nông dân, người lao động tự do, tiểu thương và các gia đình thu nhập trung bình, thấp, từ nông thôn đến thành thị. Bên cạnh quyền lợi về bảo hiểm cho thiệt hại nhà cữa theo chỉ số thời tiết, bảo hiểm sức khỏe và viện phí, MIC 360 có quyền lợi hỗ trợ thu nhập khi hoạt động sản xuất, kinh doanh của hộ gia đình bị gián đoạn do thiên tai hoặc sự cố bất ngờ, với cách chi trả bồi thường theo mức khoán cố định trên nền tảng số.
Bảo hiểm nông nghiệp bảo vệ mùa vụ. MIC 360 bảo vệ nhà cữa, sức khỏe và sinh kế của chính người làm ra mùa vụ ấy. Tôi cho rằng hai sản phẩm bổ trợ cho nhau, và cùng chung một suy nghĩ: bảo hiểm cần đến được với những người dễ tổn thương nhất bằng mức phí phù hợp và thủ tục giản đơn.
5. Quy trình nhận tiền bồi thường gồm những bước nào?
Quy trình bồi thường của sản phẩm bảo hiểm cây lúa theo chỉ số thời tiết có ba bước: MIC xác định sự kiện bảo hiểm từ dữ liệu thời tiết, nhắn tin thông báo phương án cho người được bảo hiểm, rồi chi trả trong vòng 15 ngày làm việc kể từ ngày người được bảo hiểm xác nhận đồng ý.
1
Xác định sự kiện bảo hiểm. Từ dữ liệu của cơ quan khí tượng thủy văn, MIC tính số tiền bồi thường tương ứng với ngưỡng kích hoạt ghi trong hợp đồng hoặc giấy chứng nhận bảo hiểm.
2
Thông báo qua tin nhắn. Người được bảo hiểm nhận tin nhắn điện thoại kèm đường dẫn tới cổng thông tin. Tại đó gửi yêu cầu bồi thường, cập nhật thông tin thanh toán, đồng ý hoặc nêu ý kiến nếu chưa đồng ý với phương án.
3
Chi trả. Trong vòng 15 ngày làm việc kể từ ngày người được bảo hiểm xác nhận đồng ý với phương án bồi thường.
Người được bảo hiểm cần cung cấp (bản sao hoặc ảnh chụp)
- Căn cước công dân hoặc hộ chiếu.
- Thông tin người thụ hưởng, nếu chỉ định người khác nhận tiền.
- Phương thức nhận tiền; nếu chuyển khoản thì ghi tên tài khoản, số tài khoản, chi nhánh ngân hàng.
Như vậy, người được bảo hiểm không cần biên bản giám định hay hình ảnh chứng minh thiệt hại; bộ hồ sơ gọn hơn nhiều so với bồi thường tài sản thông thường. Điều cần cẩn trọng lại là những chi tiết rất nhỏ: thông tin tài khoản ngân hàng phải chính xác, và số điện thoại nhận tin nhắn cần được cập nhật khi có thay đổi.
6. Những điều cần trao đổi rõ trước khi tham gia là gì?
Trước khi tham gia bảo hiểm theo chỉ số thời tiết, người mua cần được trao đổi rõ bốn điều: tiền chi trả căn cứ vào chỉ số chứ không căn cứ vào thiệt hại thực tế, sản phẩm chỉ bảo hiểm đúng rủi ro ghi trong quy tắc, mỗi tháng chi trả cho một sự kiện, và mức hỗ trợ phí từ ngân sách phụ thuộc quyết định của từng tỉnh.
Ruộng có thiệt hại chưa chắc đã được chi trả
Nếu lượng mưa tại trạm đo chưa vượt ngưỡng kích hoạt thì không phát sinh chi trả, kể cả khi ruộng bị ảnh hưởng. Ngược lại, khi chỉ số vượt ngưỡng, người được bảo hiểm vẫn được chi trả dù ruộng không bị thiệt hại. Người tư vấn có trách nhiệm giải thích điều này ngay từ đầu, bằng lời lẽ dễ hiểu. Thông thường khi chỉ số thời tiết vượt ngưỡng thì sẽ gây ra thiệt hại, tuy nhiên để việc bồi thường được một cách nhanh chóng và tránh việc tranh cãi, chỉ số thời tiết là tham chiếu để làm căn cứ bồi thường thay vì mức độ thiệt hại thực tế.
- Phạm vi bảo hiểm. Sản phẩm cây lúa của MIC chi trả theo lượng mưa vượt ngưỡng. Các rủi ro khác như hạn hán, xâm nhập mặn, sâu bệnh không thuộc phạm vi của sản phẩm này.
- Trạm đo áp dụng. Bà con nên hỏi rõ trạm khí tượng nào được dùng cho thửa ruộng của mình để có thể tự theo dõi số liệu.
- Phí bảo hiểm và phần hỗ trợ. Các mức 95%, 50%, 30% chỉ áp dụng khi tỉnh đã có nghị quyết và đối tượng, địa bàn thuộc diện được hỗ trợ.
- Ý nghĩa của khoản chi trả. Đây là khoản bù đắp một phần, giúp bà con có vốn tái sản xuất kịp thời, chứ không thay thế được toàn bộ giá trị của một vụ mùa.
Nghị định 346/2026/NĐ-CP cũng yêu cầu doanh nghiệp bảo hiểm giải thích cho bên mua cách xác định tổn thất và phương pháp tính số tiền bồi thường. Tôi cho rằng đây là quy định rất cần thiết, bởi niềm tin chỉ được xây dựng khi điều người dân hiểu và điều hợp đồng ghi nhận là một.
Quý anh chị chưa rõ ngưỡng kích hoạt hoặc địa bàn đang triển khai? Xin gửi tên xã và diện tích canh tác qua Zalo, tôi sẽ kiểm tra và gửi lại thông tin cùng báo giá để quý anh chị tham khảo trước khi quyết định.
Chính sách đã mở đường, song để bảo hiểm nông nghiệp thực sự đến được đồng ruộng vẫn cần sự chung tay của nhiều phía. Địa phương sớm ban hành nghị quyết hỗ trợ và chia sẻ dữ liệu sản xuất. Hợp tác xã, doanh nghiệp làm đầu mối tổ chức để bà con tham gia theo vùng. Doanh nghiệp bảo hiểm thiết kế sản phẩm dễ hiểu và chi trả đúng cam kết. Về phía mình, tôi và các đồng nghiệp tại MIC Đông Sài Gòn mong được góp một phần nhỏ, từ những việc cụ thể nhất, kể cả với nhu cầu bảo hiểm tài sản cho kho bãi, máy móc của các hợp tác xã và doanh nghiệp nông nghiệp.
7. Câu hỏi thường gặp về bảo hiểm nông nghiệp theo Nghị định 346/2026
Nghị định 346/2026/NĐ-CP có hiệu lực từ ngày nào?
Nghị định 346/2026/NĐ-CP được Chính phủ ban hành ngày 05/9/2026 và có hiệu lực từ ngày 20/10/2026. Văn bản này sửa đổi, bổ sung một số điều của Nghị định 58/2018/NĐ-CP về bảo hiểm nông nghiệp, không thay thế toàn bộ Nghị định 58.
Hộ không thuộc diện nghèo, cận nghèo có được hỗ trợ phí bảo hiểm nông nghiệp không?
Có. Theo Nghị định 346/2026/NĐ-CP, cá nhân sản xuất nông nghiệp không thuộc hộ nghèo, cận nghèo được hỗ trợ tối đa 50% phí bảo hiểm nông nghiệp, tăng từ mức 20% trước đây. Mức cụ thể, đối tượng và địa bàn do Hội đồng nhân dân cấp tỉnh quyết định.
Bảo hiểm theo chỉ số thời tiết có cần giám định thiệt hại ngoài ruộng không?
Không. Bảo hiểm theo chỉ số thời tiết chi trả dựa trên số liệu chỉ số đã thỏa thuận trong hợp đồng, ví dụ lượng mưa đo tại trạm khí tượng. Người được bảo hiểm không phải chứng minh thiệt hại và không cần chờ giám định viên xuống hiện trường.
Ruộng bị thiệt hại nhưng lượng mưa chưa chạm ngưỡng thì có được chi trả không?
Không. Sản phẩm theo chỉ số chỉ chi trả khi chỉ số vượt ngưỡng kích hoạt ghi trong quy tắc bảo hiểm. Đây là rủi ro cơ sở của loại hình này, người mua cần được giải thích rõ trước khi tham gia.
Bảo hiểm cây lúa theo chỉ số thời tiết của MIC chi trả tối đa bao nhiêu?
Số tiền bảo hiểm là 6.000.000 đồng/ha/tháng. MIC chi trả 2%, 10% hoặc 100% số tiền này tùy lượng mưa tích lũy 07 ngày liên tục vượt ngưỡng 1, ngưỡng 2 hay ngưỡng 3, và mỗi tháng chỉ chi trả cho một sự kiện bảo hiểm.
Sau khi đồng ý phương án bồi thường, bao lâu thì nhận được tiền?
MIC chi trả trong vòng 15 ngày làm việc kể từ ngày người được bảo hiểm xác nhận đồng ý với phương án bồi thường qua cổng thông tin. Thời hạn có thể thay đổi nếu cần bổ sung thông tin hoặc thông tin tài khoản ngân hàng chưa chính xác.
MIC 360 là gì và có phù hợp với người làm nông nghiệp không?
MIC 360 là bộ sản phẩm bảo hiểm số của MIC ra mắt ngày 27/5/2026, gồm năm gói giải pháp với mức phí từ 100.000 đồng/năm, bảo vệ sức khỏe, tổ ấm và cơ sở sản xuất, kinh doanh. Sản phẩm hướng đến người lao động, tiểu thương và hộ gia đình thu nhập trung bình, thấp, trong đó có bà con ở nông thôn.
Liên hệ Công ty Bảo hiểm MIC Đông Sài Gòn
Quý anh chị cần trao đổi về bảo hiểm nông nghiệp, bảo hiểm cây lúa theo chỉ số thời tiết, MIC 360 hoặc các sản phẩm bảo hiểm phi nhân thọ khác, xin mời liên hệ Công ty Bảo hiểm MIC Đông Sài Gòn – Tổng công ty CP Bảo hiểm Quân đội:
| Hotline/Zalo | 0979 407 788 |
| Điện thoại văn phòng | (028) 3527 4666 |
| hungnm2@mic.vn | |
| Tổng đài bồi thường MIC 24/7 | 1900 558 891 |
| Địa chỉ | 46 Đường số 12, KP.64, P. Hiệp Bình, TP. Thủ Đức, TP.HCM |
Nguyễn Mạnh Hùng – Giám đốc Công ty Bảo hiểm MIC Đông Sài Gòn, Tổng công ty CP Bảo hiểm Quân đội, hơn 23 năm kinh nghiệm bảo hiểm phi nhân thọ, trong đó nhiều năm phụ trách nghiệp vụ và bồi thường.
Bài viết được biên soạn với công cụ hỗ trợ và do Nguyễn Mạnh Hùng kiểm duyệt nội dung chuyên môn.



Ý kiến phản hồi