


Tái bảo hiểm là gì và vì sao một nhà máy nghìn tỷ vẫn được bồi thường đầy đủ dù công ty bảo hiểm không đủ vốn để tự gánh? Câu trả lời nằm ở cơ chế “bảo hiểm cho công ty bảo hiểm”. Bài viết giải thích khái niệm theo Luật Kinh doanh bảo hiểm 2022, các hình thức tái bảo hiểm kèm ví dụ số và ý nghĩa thực tế với doanh nghiệp.
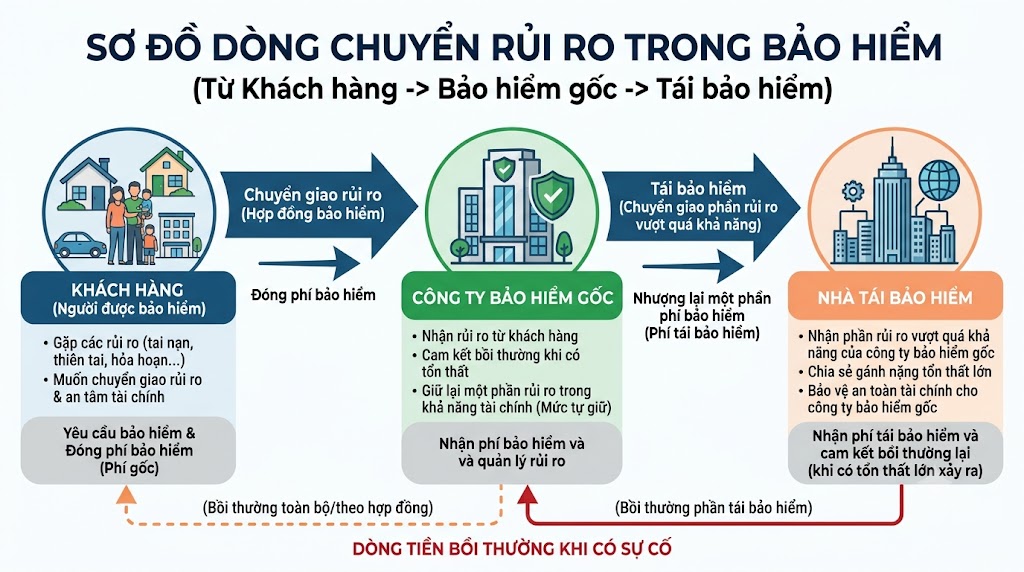
Tái bảo hiểm là gì?
Tái bảo hiểm (Reinsurance) là việc một doanh nghiệp bảo hiểm chuyển một phần trách nhiệm đã nhận bảo hiểm cho doanh nghiệp bảo hiểm hoặc tái bảo hiểm khác, đổi lại phải trả cho bên nhận một phần phí bảo hiểm. Nói gọn, đây là “bảo hiểm cho công ty bảo hiểm”.
Theo Điều 4 – Luật kinh doanh bảo hiểm (hiệu lực từ 01/01/2023, thay thế Luật năm 2000):
- Nhượng tái bảo hiểm là hoạt động của doanh nghiệp bảo hiểm, tái bảo hiểm chuyển một phần trách nhiệm đã nhận cho bên khác và trả phí nhượng tái.
- Kinh doanh tái bảo hiểm là hoạt động nhận phí tái bảo hiểm từ doanh nghiệp khác để cam kết bồi thường cho các trách nhiệm đã nhận bảo hiểm.
Giao dịch tái bảo hiểm dựa trên hai nguyên tắc: trung thực tuyệt đối (Utmost Good Faith) và cùng chung số phận (Follow the Fortunes) – nhà tái chia sẻ kết quả theo các quyết định khai thác, bồi thường hợp lý của công ty gốc.
Ví dụ dễ hiểu
Một nhà máy có giá trị 50 triệu USD mua bảo hiểm tại công ty A. Công ty A chỉ giữ lại 2 triệu USD trách nhiệm, phần 48 triệu USD còn lại nhượng cho các nhà tái trong và ngoài nước. Khi nhà máy cháy toàn bộ, công ty A bồi thường đủ 50 triệu USD cho khách hàng rồi thu hồi 48 triệu USD từ các nhà tái.
Khách hàng có ký hợp đồng với nhà tái không?
Không. Hợp đồng tái bảo hiểm độc lập giữa các doanh nghiệp bảo hiểm. Khách hàng chỉ làm việc với công ty gốc, và công ty gốc vẫn chịu trách nhiệm bồi thường theo hợp đồng đã ký.
Phân biệt tái bảo hiểm và đồng bảo hiểm
Theo khoản 29 Điều 4 Luật Kinh doanh bảo hiểm 2022, đồng bảo hiểm là khi nhiều doanh nghiệp cùng giao kết một hợp đồng với bên mua bảo hiểm, nhận phí và bồi thường theo tỷ lệ thỏa thuận.
| Tiêu chí | Tái bảo hiểm | Đồng bảo hiểm |
|---|---|---|
| Quan hệ với khách hàng | Khách hàng chỉ ký với 1 công ty gốc (100%) | Khách hàng ký với nhiều công ty, ví dụ 40% – 35% – 25% |
| Ai bồi thường cho khách | Công ty gốc bồi thường toàn bộ | Mỗi công ty bồi thường theo tỷ lệ của mình (thường qua nhà bảo hiểm đứng đầu) |
| Thường dùng khi | Hầu hết rủi ro lớn, chương trình hằng năm của doanh nghiệp bảo hiểm | Dự án lớn, gói thầu yêu cầu nhiều nhà bảo hiểm cùng tham gia |
Vai trò của tái bảo hiểm
- Tăng năng lực nhận bảo hiểm cho rủi ro lớn hơn nhiều lần vốn.
- Ổn định kết quả kinh doanh khi tỷ lệ bồi thường đột biến.
- Tăng khả năng thanh toán: biên khả năng thanh toán tối thiểu tính trên phí giữ lại, nên nhượng tái giúp hệ số an toàn tăng lên. Ví dụ trong giáo trình: với vốn 30 triệu USD, phí 20 triệu USD, nhượng tái 10 triệu USD, khả năng thanh toán tăng từ 600% lên 1.200%.
- Phân tán tổn thất thảm họa ra thị trường quốc tế.
- Hỗ trợ kỹ thuật: kinh nghiệm định phí, mô hình rủi ro thiên tai, đào tạo.
📞 Doanh nghiệp có tài sản giá trị lớn cần bảo hiểm? Gọi/Zalo 0979 407 788 – Công ty Bảo hiểm MIC Đông Sài Gòn tư vấn và thu xếp bảo hiểm cho rủi ro lớn, có chương trình tái bảo hiểm phía sau.
Các loại hình tái bảo hiểm theo cách thu xếp
Tái bảo hiểm tạm thời (Facultative)
Thu xếp riêng cho từng rủi ro qua phiếu đề nghị (slip); nhà tái được chấp nhận toàn bộ, một phần hoặc từ chối. Dùng cho rủi ro đặc biệt hoặc vượt hạn mức hợp đồng cố định như nhà máy điện, công trình lớn, tàu biển. Linh hoạt nhưng mất thời gian và chi phí hành chính cao.
Tái bảo hiểm cố định (Treaty)
Hợp đồng khung ký từ đầu năm: công ty gốc buộc phải nhượng mọi rủi ro thuộc phạm vi thỏa thuận, nhà tái buộc phải nhận. Nhờ vậy công ty gốc chủ động cấp đơn nhanh cho khách hàng mà không phải hỏi nhà tái từng trường hợp.
Tái bảo hiểm tạm thời – bắt buộc (Fac-Obligatory)
Công ty gốc được chọn rủi ro để nhượng, nhà tái buộc phải nhận nếu phù hợp điều khoản. Hình thức này ít phổ biến vì bất lợi cho nhà tái.
Các phương thức tái bảo hiểm: tỷ lệ và phi tỷ lệ
Tái bảo hiểm theo tỷ lệ (Proportional)
Phí và bồi thường chia theo cùng tỷ lệ; công ty gốc nhận hoa hồng tái bảo hiểm để bù chi phí khai thác. Gồm hai dạng:
- Số thành (Quota Share): nhượng tỷ lệ cố định của mọi rủi ro, ví dụ giữ 30% – nhượng 70%.
- Mức dôi (Surplus): công ty gốc giữ một mức nhất định, chỉ phần vượt mới đem tái; phù hợp cháy nổ, thân tàu, hàng hóa.
Tái bảo hiểm phi tỷ lệ (Non-proportional)
Nhà tái chỉ trả khi tổn thất vượt một ngưỡng; không có hoa hồng tái bảo hiểm.
- Vượt mức bồi thường (Excess of Loss – XOL): bảo vệ từng rủi ro (Per Risk XL) hoặc một sự kiện thảm họa làm nhiều rủi ro cùng tổn thất (Catastrophe XL).
- Vượt tỷ lệ bồi thường (Stop Loss): nhà tái trả khi tỷ lệ bồi thường cả năm vượt mức thỏa thuận, ví dụ vượt 90% doanh thu phí.
Ví dụ XOL: công ty gốc giữ 100.000 USD mỗi vụ, mua 3 lớp tái: lớp 1 là 200.000 vượt 100.000; lớp 2 là 500.000 vượt 300.000; lớp 3 là 1.000.000 vượt 800.000 (đơn vị USD).
| Tổn thất | Công ty gốc giữ lại | Lớp 1 | Lớp 2 | Lớp 3 | Vượt hạn mức (công ty gốc tự chịu) |
|---|---|---|---|---|---|
| 80.000 | 80.000 | 0 | 0 | 0 | 0 |
| 350.000 | 100.000 | 200.000 | 50.000 | 0 | 0 |
| 2.500.000 | 100.000 | 200.000 | 500.000 | 1.000.000 | 700.000 |
Phần vượt hạn mức do công ty gốc tự gánh, vì vậy chương trình tái phải được thiết kế đủ cao.
Thị trường tái bảo hiểm Việt Nam hiện nay
Việt Nam có hai doanh nghiệp tái bảo hiểm chuyên nghiệp trong nước:
- Tổng công ty Cổ phần Tái bảo hiểm Quốc gia Việt Nam (VINARE): thành lập năm 1994, giữ vai trò giữ lại rủi ro trong nước và làm cầu nối với thị trường quốc tế. Tháng 4/2026, AM Best tiếp tục xếp hạng năng lực tài chính B++ (Tốt), xếp hạng tín nhiệm bbb+, triển vọng ổn định; tổ chức này cũng ghi nhận Swiss Re – cổ đông lớn thứ hai – hỗ trợ VINARE về quản trị và mô hình hóa rủi ro (nguồn: Business Wire).
- Tổng công ty Cổ phần Tái bảo hiểm Hà Nội (Hanoi Re), tiền thân là Tái bảo hiểm PVI.
Rủi ro lớn vẫn phụ thuộc nhiều vào tái quốc tế. Theo Chủ tịch VINARE, năm 2023 có khoảng 22.000 tỷ đồng (gần 1 tỷ USD) phí tái bảo hiểm chuyển ra nước ngoài, tập trung vào các nghiệp vụ tài sản, kỹ thuật, hàng hải và hàng không (nguồn: VietnamFinance).
Vì vậy, giá tái toàn cầu tác động trực tiếp tới phí bảo hiểm trong nước. Sau giai đoạn thắt chặt 2022–2024, thị trường tái toàn cầu đã hạ nhiệt trong năm 2026 – xem phân tích chi tiết tại bài Hard Market tái bảo hiểm: Vì sao phí doanh nghiệp tăng?.
Tái bảo hiểm có ý nghĩa gì với doanh nghiệp mua bảo hiểm?
Từ kinh nghiệm thu xếp và bồi thường các hợp đồng lớn, doanh nghiệp nên lưu ý ba điểm:
- Năng lực chi trả khi tổn thất lớn: với tài sản giá trị cao, hãy hỏi công ty bảo hiểm về chương trình tái phía sau – “lớp đệm” cho khoản bồi thường lớn.
- Điều kiện đơn phản ánh điều kiện nhà tái: loại trừ, mức khấu trừ, yêu cầu PCCC thường xuất phát từ nhà tái.
- Hồ sơ rủi ro tốt giúp thu xếp nhanh, phí tốt: thông tin trung thực, đầy đủ về giá trị, PCCC, lịch sử tổn thất giúp chào tái thuận lợi.
📞 Cần rà soát chương trình bảo hiểm cho nhà máy, kho hàng, công trình? Gọi/Zalo 0979 407 788 để MIC Đông Sài Gòn tư vấn phạm vi, mức khấu trừ và chào phí phù hợp.
MIC Đông Sài Gòn thu xếp bảo hiểm rủi ro lớn
MIC – thành viên Tập đoàn MB – có chương trình tái bảo hiểm với các nhà tái trong nước và quốc tế. Tại MIC Đông Sài Gòn, doanh nghiệp có thể tham gia:
- Bảo hiểm tài sản doanh nghiệp, bảo hiểm cháy nổ bắt buộc và bảo hiểm gián đoạn kinh doanh.
- Bảo hiểm kỹ thuật: xây dựng, lắp đặt, máy móc thiết bị, dự án năng lượng tái tạo.
- Bảo hiểm hàng hóa xuất nhập khẩu, thân tàu và các bảo hiểm trách nhiệm.
Thông tin sản phẩm có tại mic.vn; phạm vi và phí được xác định theo hồ sơ rủi ro của từng doanh nghiệp.
Câu hỏi thường gặp
Tái bảo hiểm là gì?
Tái bảo hiểm là việc doanh nghiệp bảo hiểm chuyển một phần trách nhiệm đã nhận bảo hiểm cho doanh nghiệp bảo hiểm hoặc tái bảo hiểm khác và trả cho bên nhận một phần phí bảo hiểm, hay còn gọi là bảo hiểm cho công ty bảo hiểm.
Tái bảo hiểm tiếng Anh là gì?
Tái bảo hiểm tiếng Anh là Reinsurance; công ty nhượng là Cedant, nhà nhận tái là Reinsurer.
Tái bảo hiểm khác đồng bảo hiểm như thế nào?
Trong tái bảo hiểm, khách hàng chỉ ký hợp đồng với một công ty gốc và công ty này bồi thường toàn bộ. Trong đồng bảo hiểm, nhiều công ty cùng ký một hợp đồng với khách hàng và mỗi công ty chịu trách nhiệm theo tỷ lệ của mình.
Có những hình thức tái bảo hiểm nào?
Theo cách thu xếp có tái bảo hiểm tạm thời, tái bảo hiểm cố định và tạm thời – bắt buộc. Theo phương thức có tái bảo hiểm theo tỷ lệ (số thành, mức dôi) và phi tỷ lệ (vượt mức bồi thường, vượt tỷ lệ bồi thường).
Nếu nhà tái bảo hiểm chậm trả, khách hàng có bị ảnh hưởng không?
Không. Hợp đồng tái bảo hiểm độc lập với hợp đồng bảo hiểm gốc, công ty bảo hiểm gốc vẫn có nghĩa vụ bồi thường cho khách hàng theo hợp đồng đã ký.
Liên hệ tư vấn bảo hiểm doanh nghiệp
CÔNG TY BẢO HIỂM MIC ĐÔNG SÀI GÒN – Tổng công ty CP Bảo hiểm Quân đội (MIC)
📞 Hotline/Zalo tư vấn: 0979 407 788
☎️ Điện thoại văn phòng: (028) 3527 4666
✉️ Email: hungnm2@mic.vn
🏢 Địa chỉ: 46 Đường số 12, KP.64, P. Hiệp Bình, TP. Thủ Đức, TP.HCM
🚨 Tổng đài bồi thường MIC 24/7: 1900 558 891
Tác giả: Nguyễn Mạnh Hùng
Giám đốc Công ty Bảo hiểm MIC Đông Sài Gòn, Tổng công ty CP Bảo hiểm Quân đội. Hơn 20 năm kinh nghiệm khai thác, giám định và bồi thường bảo hiểm phi nhân thọ.



Ý kiến phản hồi