


Mới nhận xe. Đại lý đưa ra một xấp giấy bảo hiểm, người bán nói “anh cứ ký, gói đầy đủ rồi”, và bạn ký mà chưa biết mình đang mua những gì.
Chuyện đó rất phổ biến. Các loại bảo hiểm ô tô thực ra chỉ có năm, chia làm hai nhóm. Hiểu đúng thì vừa không bị phạt khi dừng xe kiểm tra giấy tờ, vừa không phải tự bỏ tiền sửa xe sau va chạm.
Tổng quan các loại bảo hiểm ô tô hiện nay
- Bắt buộc: bảo hiểm bắt buộc trách nhiệm dân sự (TNDS) của chủ xe cơ giới. Xe nào ra đường cũng phải có.
- Tự nguyện: bảo hiểm vật chất xe; bảo hiểm tai nạn lái xe, phụ xe và người ngồi trên xe; bảo hiểm TNDS tự nguyện (phần vượt mức bắt buộc); bảo hiểm trách nhiệm của chủ xe đối với hàng hóa vận chuyển.
Loại bắt buộc lo cho người khác. Loại tự nguyện lo cho bạn, cho chiếc xe và cho những người ngồi trong xe. Có loại này không thay được loại kia.
1. Bảo hiểm bắt buộc TNDS của chủ xe ô tô
Trong các loại bảo hiểm ô tô, đây là loại duy nhất luật bắt mua. Căn cứ hiện hành: Luật Kinh doanh bảo hiểm số 08/2022/QH15 và Nghị định 67/2023/NĐ-CP ngày 06/09/2023, đã được sửa đổi, bổ sung một số điều bởi Nghị định 220/2026/NĐ-CP (hiệu lực từ 01/07/2026).
Bảo hiểm bắt buộc bồi thường cho ai?
Cho bên thứ ba: người đi đường bị thương, xe khác bị móp, hàng rào nhà dân bị tông đổ. Với xe kinh doanh vận tải hành khách, phạm vi bảo hiểm còn gồm trách nhiệm đối với hành khách trên xe.
Xe của bạn thì không được trả.
Mức trách nhiệm, mức phạt
- Thiệt hại về sức khỏe, tính mạng: 150 triệu đồng/người/vụ.
- Thiệt hại về tài sản do xe ô tô gây ra: 100 triệu đồng/vụ.
- Mức phạt: theo khoản 4 Điều 18 Nghị định 168/2024/NĐ-CP (hiệu lực từ 01/01/2025), người điều khiển ô tô không có hoặc không mang Giấy chứng nhận bảo hiểm bắt buộc còn hiệu lực bị phạt 400.000–600.000 đồng.
Phí do Nhà nước định sẵn theo loại xe và mục đích sử dụng, tại Phụ lục Nghị định 67/2023/NĐ-CP. Xe không kinh doanh vận tải dưới 6 chỗ đóng 437.000 đồng/năm; từ 6 đến 11 chỗ đóng 794.000 đồng/năm (chưa gồm VAT). Chi tiết ở bài bảo hiểm TNDS xe cơ giới và bảo hiểm ô tô hết hạn có bị phạt không.
2. Bảo hiểm vật chất xe ô tô
Đây mới là loại trả tiền sửa chính chiếc xe của bạn, trong phạm vi và hạn mức của hợp đồng. Người ta hay gọi là bảo hiểm thân vỏ, hoặc “bảo hiểm 2 chiều” khi mua kèm bảo hiểm bắt buộc. Rủi ro thường được bảo hiểm:
- Đâm va, lật đổ, vật thể bên ngoài rơi trúng.
- Cháy, nổ.
- Bão, lũ, sét đánh, sạt lở.
- Mất cắp, mất cướp toàn bộ xe.
Còn có điều khoản bổ sung: thủy kích, mất cắp bộ phận, thay mới không trừ khấu hao, sửa ở gara chính hãng. Mua thêm thì tốn thêm phí. Không mua thì lúc động cơ ngộp nước giữa con đường ngập ở Thủ Đức, bạn sẽ hiểu ra cái giá của vài trăm nghìn đồng đã tiết kiệm. Tên và điều kiện cụ thể theo quy tắc bảo hiểm của MIC tại thời điểm cấp đơn.
Phí vật chất xe tính riêng cho từng xe, dựa vào giá trị xe, năm sản xuất, mục đích sử dụng, điều khoản bổ sung và mức khấu trừ. Cách tính tham khảo trong bài cách tính phí bảo hiểm ô tô MIC.
📞 Cần báo giá các loại bảo hiểm ô tô cho xe của bạn? Gọi/Zalo ☎ 0979 407 788 – Công ty Bảo hiểm MIC Đông Sài Gòn báo giá nhanh theo đúng giá trị xe, cấp đơn trong ngày.
3. Bảo hiểm tai nạn lái xe, phụ xe và người ngồi trên xe
Bảo hiểm bắt buộc lo cho người ngoài xe. Thế còn người trong xe?
Với xe gia đình, chiếc xe thường chở vợ con, bố mẹ già, và nếu tai nạn xảy ra thì chính họ là những người dễ bị thương nhất, trong khi bảo hiểm bắt buộc gần như không đụng tới họ. Bảo hiểm tai nạn người ngồi trên xe chi trả theo số tiền bảo hiểm bạn chọn cho mỗi người/vụ, khi lái xe, phụ xe hoặc người ngồi trên xe bị thương tật hoặc tử vong do tai nạn lúc đang ở trên xe, lên hay xuống xe trong quá trình xe tham gia giao thông.
Phí thấp. Nên mua.
4. Bảo hiểm TNDS tự nguyện vượt mức bắt buộc
100 triệu đồng/vụ về tài sản. Nghe nhiều.
Đủ để thay một cái đầu xe phổ thông, nhưng nếu bạn tông vào đuôi một chiếc xe sang, hay húc đổ mặt tiền một cửa hàng, hóa đơn có thể gấp mấy lần con số đó, và phần vượt quá mức trách nhiệm bắt buộc thì chủ xe tự trả. Bảo hiểm TNDS tự nguyện nâng hạn mức bồi thường cho bên thứ ba lên mức bạn chọn. Xe chạy nhiều trong nội thành, xe dịch vụ, xe doanh nghiệp nên tính đến.
5. Bảo hiểm trách nhiệm của chủ xe đối với hàng hóa vận chuyển
Dành cho xe tải và xe chở hàng. Tai nạn làm hư hỏng, mất hàng của chủ hàng thì doanh nghiệp bảo hiểm trả thay chủ xe phần trách nhiệm theo hợp đồng vận chuyển, trong phạm vi và hạn mức đã thỏa thuận. Luật không bắt mua. Nhưng nhiều chủ hàng lớn đòi xem trước khi ký hợp đồng.
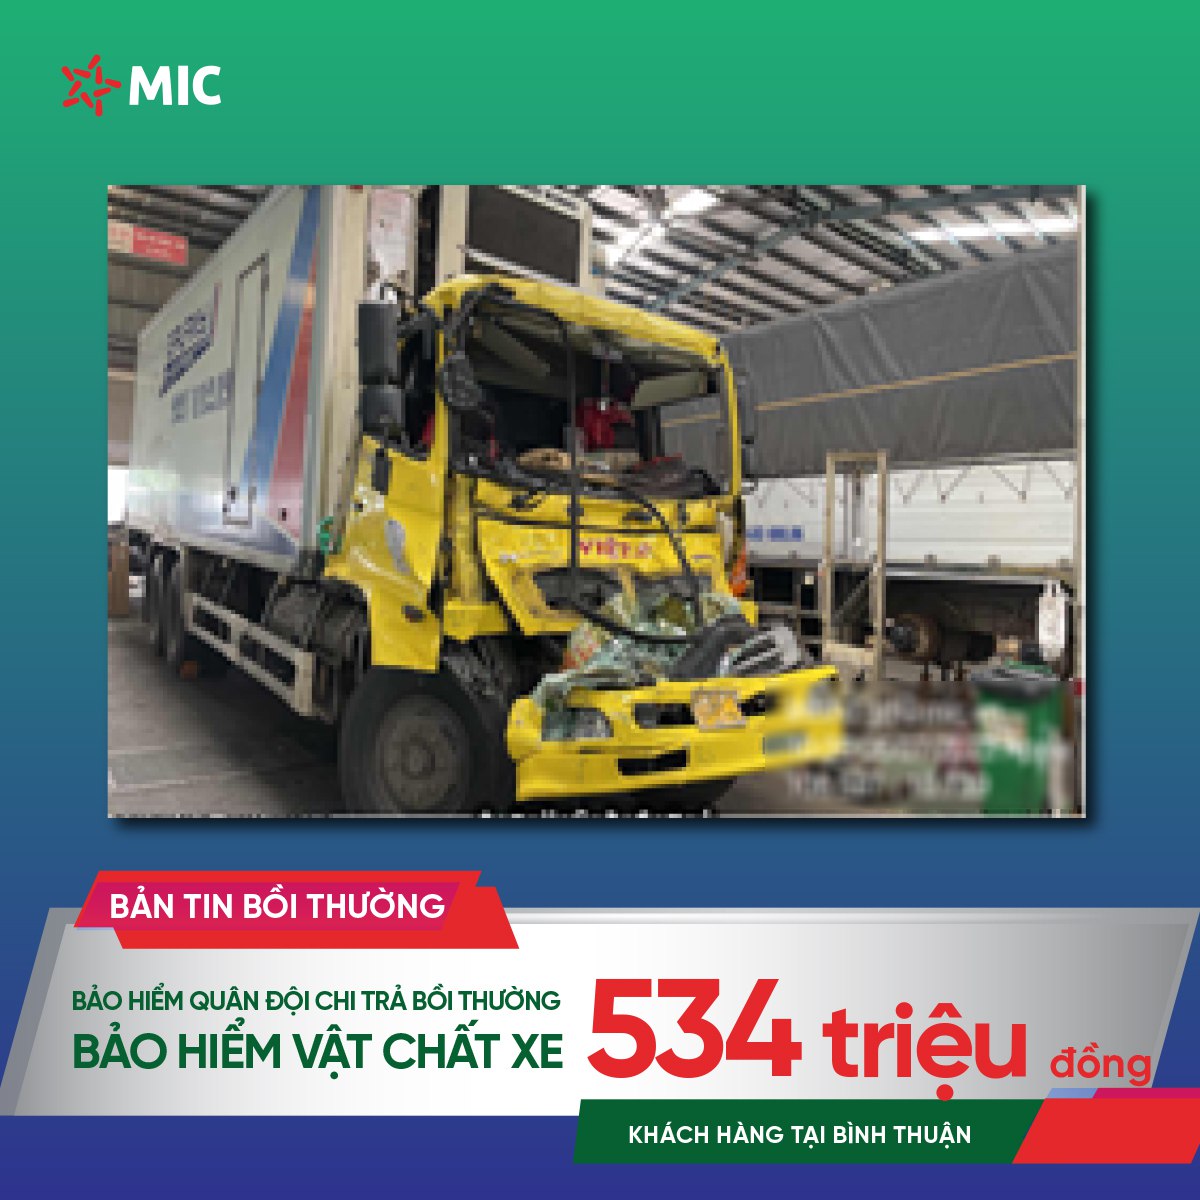
Bảng so sánh các loại bảo hiểm ô tô
| Loại bảo hiểm | Tính chất | Bảo vệ ai/cái gì | Phí |
|---|---|---|---|
| TNDS bắt buộc | Bắt buộc | Bên thứ ba (và hành khách với xe kinh doanh vận tải hành khách) | Theo biểu phí Nhà nước |
| Vật chất xe | Tự nguyện | Chính chiếc xe | Theo giá trị xe, báo giá riêng |
| Tai nạn người ngồi trên xe | Tự nguyện | Lái xe, phụ xe, người trên xe | Theo số tiền bảo hiểm/người |
| TNDS tự nguyện | Tự nguyện | Bên thứ ba, phần vượt mức bắt buộc | Theo hạn mức chọn |
| TNDS với hàng hóa | Tự nguyện | Hàng hóa chở trên xe | Theo trọng tải, hạn mức |
Nên mua những loại bảo hiểm ô tô nào?
Tùy xe. Tùy cách bạn dùng xe.
- Xe gia đình mới hoặc dưới 5 năm: TNDS bắt buộc + vật chất xe (ở TP.HCM nên có thủy kích) + tai nạn người ngồi trên xe.
- Xe gia đình đã cũ, giá trị thấp: TNDS bắt buộc + tai nạn người ngồi trên xe; nếu vẫn muốn vật chất xe thì chọn mức khấu trừ cao cho nhẹ phí.
- Xe chạy dịch vụ, xe công nghệ: khai đúng là xe kinh doanh; TNDS bắt buộc + vật chất xe + TNDS tự nguyện.
- Xe tải, xe doanh nghiệp: TNDS bắt buộc + vật chất xe + TNDS đối với hàng hóa + tai nạn lái phụ xe.
Mua đủ loại vẫn chưa chắc được bồi thường đủ. Khai sai mục đích sử dụng, khai thấp giá trị xe hay để người không đúng hạng giấy phép cầm lái đều có thể làm mất quyền lợi, như tôi đã phân tích trong bài bảo hiểm ô tô từ chối bồi thường: 8 điều khoản cần biết.
🌧️ Ở khu vực hay ngập, xe đỗ ngoài đường? Đó là lúc điều khoản thủy kích, mất cắp bộ phận phát huy tác dụng. Gọi/Zalo ☎ 0979 407 788 để được tư vấn gói phù hợp trước mùa mưa bão.
Thủ tục mua và bồi thường bảo hiểm ô tô MIC
Mua bảo hiểm
- Gửi ảnh giấy đăng ký xe (hoặc giấy tờ xe theo quy định), giấy kiểm định và cho biết mục đích sử dụng.
- Với bảo hiểm vật chất xe: giám định viên kiểm tra, chụp ảnh tình trạng xe trước khi cấp đơn.
- Thanh toán phí, nhận Giấy chứng nhận bản giấy hoặc bản điện tử. Theo Nghị định 67/2023/NĐ-CP, Giấy chứng nhận bảo hiểm bắt buộc điện tử có giá trị pháp lý như bản giấy.
Khi xảy ra tai nạn
- Đảm bảo an toàn, chụp ảnh hiện trường trước khi di chuyển xe (trừ khi phải di chuyển để đảm bảo an toàn).
- Gọi tổng đài bồi thường MIC 24/7 1900 558 891.
- Không tự sửa xe, không tự thỏa thuận bồi thường với bên thứ ba khi chưa có ý kiến của doanh nghiệp bảo hiểm.
Chi tiết tại bài quy trình bồi thường bảo hiểm ô tô. Văn bản pháp luật gốc tra tại Cổng văn bản Chính phủ.
Câu hỏi thường gặp
Ô tô bắt buộc phải mua những loại bảo hiểm nào?
Chỉ một loại: bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới, theo Nghị định 67/2023/NĐ-CP. Vật chất xe, tai nạn người ngồi trên xe, TNDS tự nguyện đều là tự nguyện.
Bảo hiểm bắt buộc có bồi thường sửa xe của tôi không?
Không. Bảo hiểm bắt buộc chỉ trả cho bên thứ ba bị xe của bạn gây thiệt hại. Muốn được bồi thường cho chính chiếc xe, bạn cần mua bảo hiểm vật chất xe.
Bảo hiểm 2 chiều ô tô là gì?
Là cách gọi quen của việc mua cùng lúc bảo hiểm bắt buộc trách nhiệm dân sự và bảo hiểm vật chất xe: một chiều lo cho bên thứ ba, một chiều lo cho chính chiếc xe, trong phạm vi và hạn mức của hợp đồng.
Không có bảo hiểm bắt buộc ô tô bị phạt bao nhiêu?
Theo khoản 4 Điều 18 Nghị định 168/2024/NĐ-CP, người điều khiển ô tô không có hoặc không mang theo Giấy chứng nhận bảo hiểm bắt buộc trách nhiệm dân sự còn hiệu lực bị phạt tiền từ 400.000 đến 600.000 đồng.
Giấy chứng nhận bảo hiểm ô tô điện tử có hợp lệ không?
Có. Theo Nghị định 67/2023/NĐ-CP, Giấy chứng nhận bảo hiểm bắt buộc điện tử có giá trị pháp lý như bản giấy.
Xe cũ có nên mua bảo hiểm vật chất xe không?
Tùy giá trị xe và khả năng tự chi trả của bạn. Xe cũ giá trị thấp có thể chọn mức khấu trừ cao để giảm phí; xe còn giá trị lớn thì nên mua để khỏi gánh chi phí sửa chữa bất ngờ.
Liên hệ tư vấn các loại bảo hiểm ô tô MIC
CÔNG TY BẢO HIỂM MIC ĐÔNG SÀI GÒN – TỔNG CÔNG TY CP BẢO HIỂM QUÂN ĐỘI
📞 Hotline/Zalo tư vấn: ☎ 0979 407 788
☎️ Điện thoại văn phòng: (028) 3527 4666
✉️ Email: hungnm2@mic.vn
🚨 Tổng đài bồi thường MIC 24/7: 1900 558 891
📍 Địa chỉ: 46 Đường số 12, KP.64, P. Hiệp Bình, TP. Thủ Đức, TP.HCM
Tác giả: Nguyễn Mạnh Hùng – Giám đốc Công ty Bảo hiểm MIC Đông Sài Gòn, Tổng công ty CP Bảo hiểm Quân đội (hơn 20 năm kinh nghiệm khai thác, bồi thường bảo hiểm phi nhân thọ).


Ý kiến phản hồi