


Bảo hiểm cháy nổ nhà ở MIC: Hiểu đúng quyền lợi, chọn đúng gói cho gia đình
Tác giả: Nguyễn Mạnh Hùng – Giám đốc Công ty Bảo hiểm MIC Đông Sài Gòn, hơn 20 năm kinh nghiệm trong lĩnh vực bảo hiểm phi nhân thọ.
Ngôi nhà là nơi gia đình sinh sống và cũng có thể là thành quả tích lũy của nhiều năm. Khi xảy ra cháy, nổ hoặc ngập nước, bão, lũ, .. điều khiến chủ nhà lo lắng không chỉ là tài sản hư hỏng, mà còn là tiền sửa chữa, chỗ ở tạm và thời gian để ổn định cuộc sống.
Nhà chung cư đã có bảo hiểm của tòa nhà thì chủ căn hộ còn phải làm gì? Nhà phố vừa ở vừa bán hàng có thuộc diện phải mua bảo hiểm cháy, nổ không? Mua gói bảo hiểm 100.000 đồng Bảo hiểm tổ ấm MIC 360 mỗi năm đã đủ chưa, bồi thường như thế nào?
Đây là những câu hỏi cần được trả lời rõ trước khi chọn sản phẩm.
Tôi là Nguyễn Mạnh Hùng, Giám đốc Công ty Bảo hiểm MIC Đông Sài Gòn. Với kinh nghiệm làm bảo hiểm phi nhân thọ từ năm 2003, tôi muốn chia sẻ một nguyên tắc: trước hết phải xác định đúng nghĩa vụ bảo hiểm của ngôi nhà, sau đó mới lựa chọn mức bảo vệ phù hợp với tài sản và ngân sách gia đình.
Không nên mua bảo hiểm chỉ để có giấy chứng nhận. Nhưng cũng không nên nghĩ bất kỳ hợp đồng bảo hiểm nhà ở nào đều đáp ứng yêu cầu pháp luật.
1. Nhà nào phải mua bảo hiểm cháy, nổ bắt buộc?
Phụ lục VII Nghị định 105/2025/NĐ-CP quy định danh mục cơ sở phải mua bảo hiểm cháy, nổ bắt buộc, áp dụng từ ngày 01/7/2025. Những nhóm gần gũi với cư dân và hộ gia đình gồm:bocongan.gov
| Nhóm nhà, cơ sở | Ngưỡng thuộc diện phải mua |
|---|---|
| Nhà chung cư, nhà ở tập thể | Có nhà cao từ 5 tầng trở lên hoặc tổng diện tích sàn từ 1.000 m² trở lên |
| Nhà ở kết hợp sản xuất, kinh doanh | Tổng diện tích phục vụ sản xuất, kinh doanh từ 200 m² trở lên |
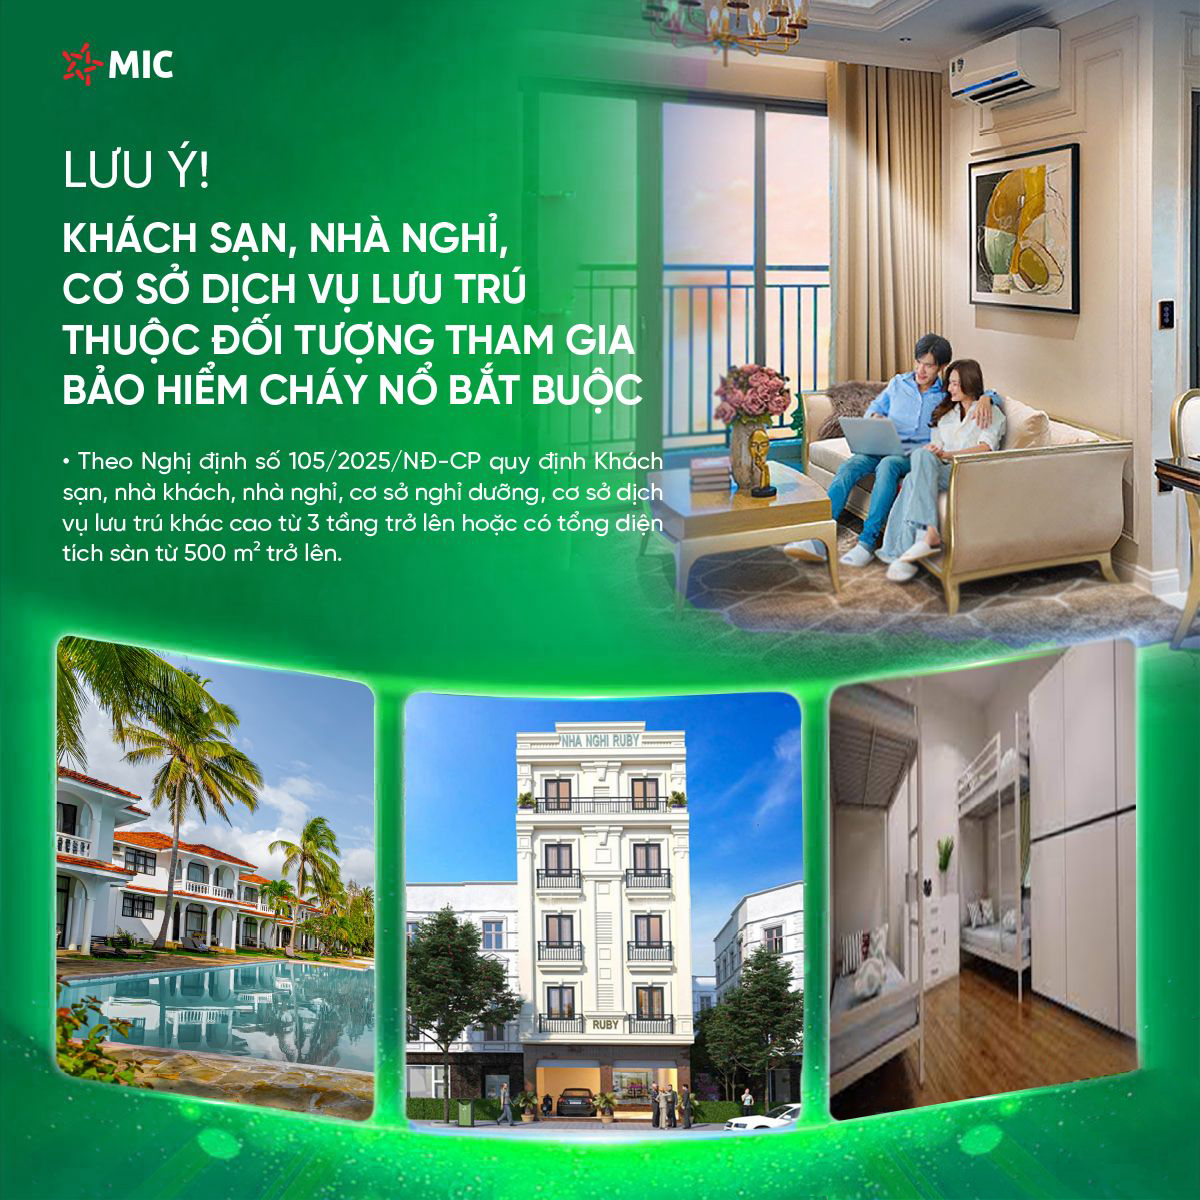
| Khách sạn, nhà khách, nhà nghỉ, cơ sở nghỉ dưỡng, cơ sở dịch vụ lưu trú khác | Cao từ 3 tầng trở lên hoặc tổng diện tích sàn từ 500 m² trở lên |
| Nhà đa năng, nhà hỗn hợp, trừ nhà ở kết hợp sản xuất, kinh doanh | Có nhà cao từ 3 tầng trở lên hoặc tổng diện tích sàn từ 500 m² trở lên |
Các tiêu chí trong bảng áp dụng cho từng loại cơ sở, không phải một tiêu chuẩn chung cho mọi ngôi nhà.
Bạn cần chú ý chữ “hoặc”. Chẳng hạn, chung cư đạt ngưỡng số tầng thì không cần đồng thời đạt ngưỡng diện tích mới thuộc diện phải mua.
Ngược lại, một nhà riêng cao 5 tầng chỉ sử dụng cho sinh hoạt gia đình không tự động trở thành “nhà chung cư” để áp dụng ngưỡng trên.
2. Cư dân chung cư cần kiểm tra gì?
Luật Nhà ở 2023 quy định chủ sở hữu nhà ở thuộc danh mục cơ sở có nguy hiểm về cháy, nổ phải mua bảo hiểm cháy, nổ bắt buộc. Vì vậy, không nên mặc định việc mua bảo hiểm chỉ là trách nhiệm riêng của ban quản trị hoặc đơn vị quản lý vận hành.pbgdpl.camau+1
Điều tôi khuyên cư dân là đề nghị ban quản trị, chủ đầu tư hoặc đơn vị quản lý cung cấp thông tin về hợp đồng đang có:
-
Hợp đồng còn hiệu lực đến ngày nào?
-
Danh mục tài sản bao gồm những phần nào?
-
Phần sở hữu riêng của căn hộ được ghi nhận ra sao?
-
Tài sản, thiết bị trong căn hộ có được bao gồm không?
-
Số tiền bảo hiểm và mức khấu trừ là bao nhiêu?
Đối tượng của bảo hiểm cháy, nổ bắt buộc không chỉ được mô tả bằng cụm “phần sở hữu chung”. Quy định xác định đối tượng là toàn bộ tài sản của cơ sở thuộc phạm vi phải bảo hiểm, gồm nhà, công trình, tài sản gắn liền, máy móc, thiết bị và hàng hóa, vật tư theo quy định.
Nếu hợp đồng hiện có đã bảo hiểm đúng, đủ tài sản liên quan, không nên mua thêm một hợp đồng trùng chỉ vì chưa kiểm tra. Nếu còn thiếu, cần thống nhất cách bổ sung phù hợp.
Tương tự, không nên khẳng định nội thất riêng luôn nằm ngoài bảo hiểm của tòa nhà. Câu trả lời phải dựa trên danh mục tài sản và hợp đồng thực tế.
3. Nhà vừa ở vừa kinh doanh: Đừng nhầm diện tích đất với diện tích kinh doanh
Với nhóm nhà ở kết hợp sản xuất, kinh doanh, tiêu chí là tổng diện tích phục vụ sản xuất, kinh doanh từ 200 m² trở lên. Đây không đơn thuần là diện tích đất hoặc diện tích tầng trệt.
Ví dụ minh họa: tầng trệt bán hàng 90 m², tầng trên sử dụng làm kho hàng 120 m². Khi rà soát, cần nhận diện cả phần kho phục vụ kinh doanh, không chỉ tính nơi trực tiếp bán hàng.
Tôi đề nghị chủ nhà chuẩn bị sơ đồ sử dụng từng tầng, ghi rõ:
-
Khu vực sinh hoạt gia đình.
-
Khu vực bán hàng, sản xuất.
-
Khu vực chứa hàng, vật tư.
-
Khu vực cho thuê hoặc công năng khác.
Nếu công năng phức tạp hoặc diện tích khó xác định, nên đối chiếu hồ sơ cơ sở và trao đổi với cơ quan quản lý PCCC, đơn vị bảo hiểm trước khi kết luận.
Ngoài ra, nhà dưới ngưỡng 200 m² không đương nhiên được miễn mọi trường hợp. Cần kiểm tra xem hoạt động thực tế có thuộc nhóm cơ sở khác trong danh mục hay không.bocongan.gov
4. Nhà cho thuê, nhà trọ và cơ sở lưu trú phân loại thế nào?
Không nên chỉ nhìn biển hiệu “nhà cho thuê” hoặc cách chủ nhà gọi công trình.
Một nhà cho thuê có thể liên quan đến nhà chung cư, nhà ở tập thể, cơ sở lưu trú hoặc nhóm công năng khác. Việc xác định phải dựa vào hồ sơ, thiết kế, cách tổ chức sử dụng và hoạt động thực tế.
Đối với khách sạn, nhà khách, nhà nghỉ, cơ sở nghỉ dưỡng và cơ sở dịch vụ lưu trú khác, danh mục quy định ngưỡng cao từ 3 tầng hoặc tổng diện tích sàn từ 500 m².bocongan.gov
Vì vậy, không nên tư vấn chung rằng “mọi nhà cho thuê 3 tầng đều phải mua theo nhóm khách sạn”. Trước hết phải phân loại đúng cơ sở.
Cũng không nên nghĩ có giấy chứng nhận bảo hiểm thì đã hoàn tất mọi yêu cầu về PCCC. Bảo hiểm là một nghĩa vụ và giải pháp tài chính, không thay thế việc bảo đảm an toàn công trình.
5. Phải bảo hiểm những tài sản nào?
Khi thuộc diện bắt buộc, việc rà soát không nên dừng ở phần tường, mái hoặc giá trị xây dựng.
Đối tượng bảo hiểm theo quy định gồm:
-
Nhà, công trình và tài sản gắn liền.
-
Máy móc, thiết bị phục vụ hoạt động, sản xuất, kinh doanh.
-
Hàng hóa, vật tư, bao gồm nguyên vật liệu, bán thành phẩm và thành phẩm.
Với nhà vừa ở vừa kinh doanh, nên tách rõ tài sản của chủ nhà, tài sản của người thuê và hàng hóa kinh doanh để xác định người có quyền lợi bảo hiểm và cách bố trí hợp đồng.
6. Chọn bảo hiểm MIC: Phân biệt ba nhu cầu
6.1 Đáp ứng nghĩa vụ cháy, nổ bắt buộc
Nếu cơ sở thuộc diện phải mua, cần hợp đồng đáp ứng đúng loại hình, đối tượng tài sản, số tiền bảo hiểm, phí và điều kiện bắt buộc.
Phần bảo hiểm bắt buộc tập trung vào rủi ro cháy, nổ. Những quyền lợi khác trong sản phẩm kết hợp phải được đọc riêng theo điều khoản.
Ngoài các rủi ro cơ bản người được bảo hiểm có thể tham gia thêm các rủi ro như bão, ngập lụt, vỡ đường ống, đâm va và một số chi phí sau tổn thất. Nghị định 105 không tự động bắt buộc bảo hiểm tất cả các rủi ro này.
6.2 Bảo vệ ngôi nhà và tài sản gia đình
Với nhu cầu tự nguyện, MIC có sản phẩm nhà tư nhân theo giới hạn trách nhiệm thỏa thuận.
MIC luôn hiểu rằng ngôi nhà chính là tổ ấm thân yêu của bạn và gia đình; là nơi bạn tận hưởng cảm giác thoải mái và an toàn sau những giờ làm việc căng thẳng.
Với sản phẩm bảo hiểm nhà tư nhân, MIC hạnh phúc khi được cùng bạn bảo vệ tổ ấm, giúp bạn yên tâm với những biến động bất ngờ xảy ra với chính ngôi nhà của mình. Chúng tôi đồng hành cùng bạn vượt qua những rủi ro trong cuộc sống.
- PHẠM VI BẢO HIỂM
MIC bồi thường cho NĐBH cho các tổn thất đối với ngôi nhà và các thiệt hại đối với tài sản bên trong ngôi nhà do các rủi ro được bảo hiểm sau:
-
- Rủi ro được bảo hiểm
- Hỏa hoạn, Sét đánh, Nổ
- Giông, bão, lũ lụt (Bao gồm nước biển tràn).
- Vỡ hoặc tràn nước từ các bể chứa nước, thiết bị chứa nước hoặc đường ống dẫn nước
- Va chạm bởi các phương tiện đường bộ, ngựa hoặc gia súc không thuộc sở hữu hoặc quyền kiểm soát của NĐBH.
- Trộm cướp có dấu hiệu sử dụng vũ lực và đột nhập vào hoặc tẩu thoát khỏi ngôi nhà (Rủi ro trộm cướp sẽ mất hiệu lực bảo hiểm nếu ngôi nhà bị bỏ trống trên 30 ngày)
- Điều khoản mở rộng
- Điều khoản Chi phí thuê kiến trúc sư, giám định và kỹ sư tư vấn (Giới hạn: 10% Số tiền bảo hiểm)
- Điều khoản Chi phí dọn dẹp hiện trường (Giới hạn 10% STBH)
- Điều khoản Sai sót và nhầm lẫn
- Chi phí trả đội cứu hỏa và dập lửa (Giới hạn 10% STBH)
- Rủi ro được bảo hiểm
- ĐỐI TƯỢNG ĐƯỢC BẢO HIỂM
- Phần 1: Ngôi nhà được bảo hiểmNgôi nhà được bảo hiểm trong phạm vi Đơn bảo hiểm này phải đáp ứng các tiêu chuẩn cụ thể tùy theo một trong hai loại hình sau:
(1) NHÀ CHUNG CƯ với các điều kiện:
– Chiều cao từ 5 tầng trở lên;
– Thời gian từ khi hoàn thiện xây dựng và đưa vào sử dụng không
quá 25 năm cho đến ngày đơn bảo hiểm bắt đầu có hiệu lực.
(2) NHÀ LIÊN KÊ, BIỆT THỰ với các điều kiện:
– Đường vào nhà rộng tối thiểu 4 m hoặc đảm bảo được sự tiếp cận của phương tiện cứu hỏa trong trường hợp xảy ra sự cố cháy, nổ;
– Thời gian từ khi hoàn thiện xây dựng và đưa vào sử dụng không
quá 25 năm cho đến ngày đơn bảo hiểm bắt đầu có hiệu lực.
- 3.2. Phần 2: Tài sản bên trong
- Phần 1: Ngôi nhà được bảo hiểmNgôi nhà được bảo hiểm trong phạm vi Đơn bảo hiểm này phải đáp ứng các tiêu chuẩn cụ thể tùy theo một trong hai loại hình sau:
Là toàn bộ tài sản nằm trong khu vực ngôi nhà thuộc địa điểm bảo hiểm được ghi trên GCNBH.
-
- 3.3. Phần 3: Chi phí mở rộng cho việc thuê nhà sau tổn thất: Mở rộng bồi thường cho NĐBH chi phí thuê nhà mà NĐBH phải chi trả trong một khoảng thời gian cần thiết để khôi phục lại ngôi nhà bị tổn thất.
- Ngoài ra người được bảo hiểm có thể lựa cho mua thêm bảo hiểm trách nhiệm với bên thứ ba, bảo hiểm tai nạn con người cho người trong tòa nhà.
- CƠ SỞ BỒI THƯỜNG: phần ngôi nhà là chi phí sửa chữa, thay thế hoặc xây mới theo điều kiện; không tính khấu hao và không áp dụng bảo hiểm dưới giá trị trong trường hợp được quy định. Số tiền bồi thường bao gồm các chi phí liên quan không vượt quá Tổng số tiền bảo hiểm, giá trị căn nhà khi còn mới và các điều kiện liên quan.
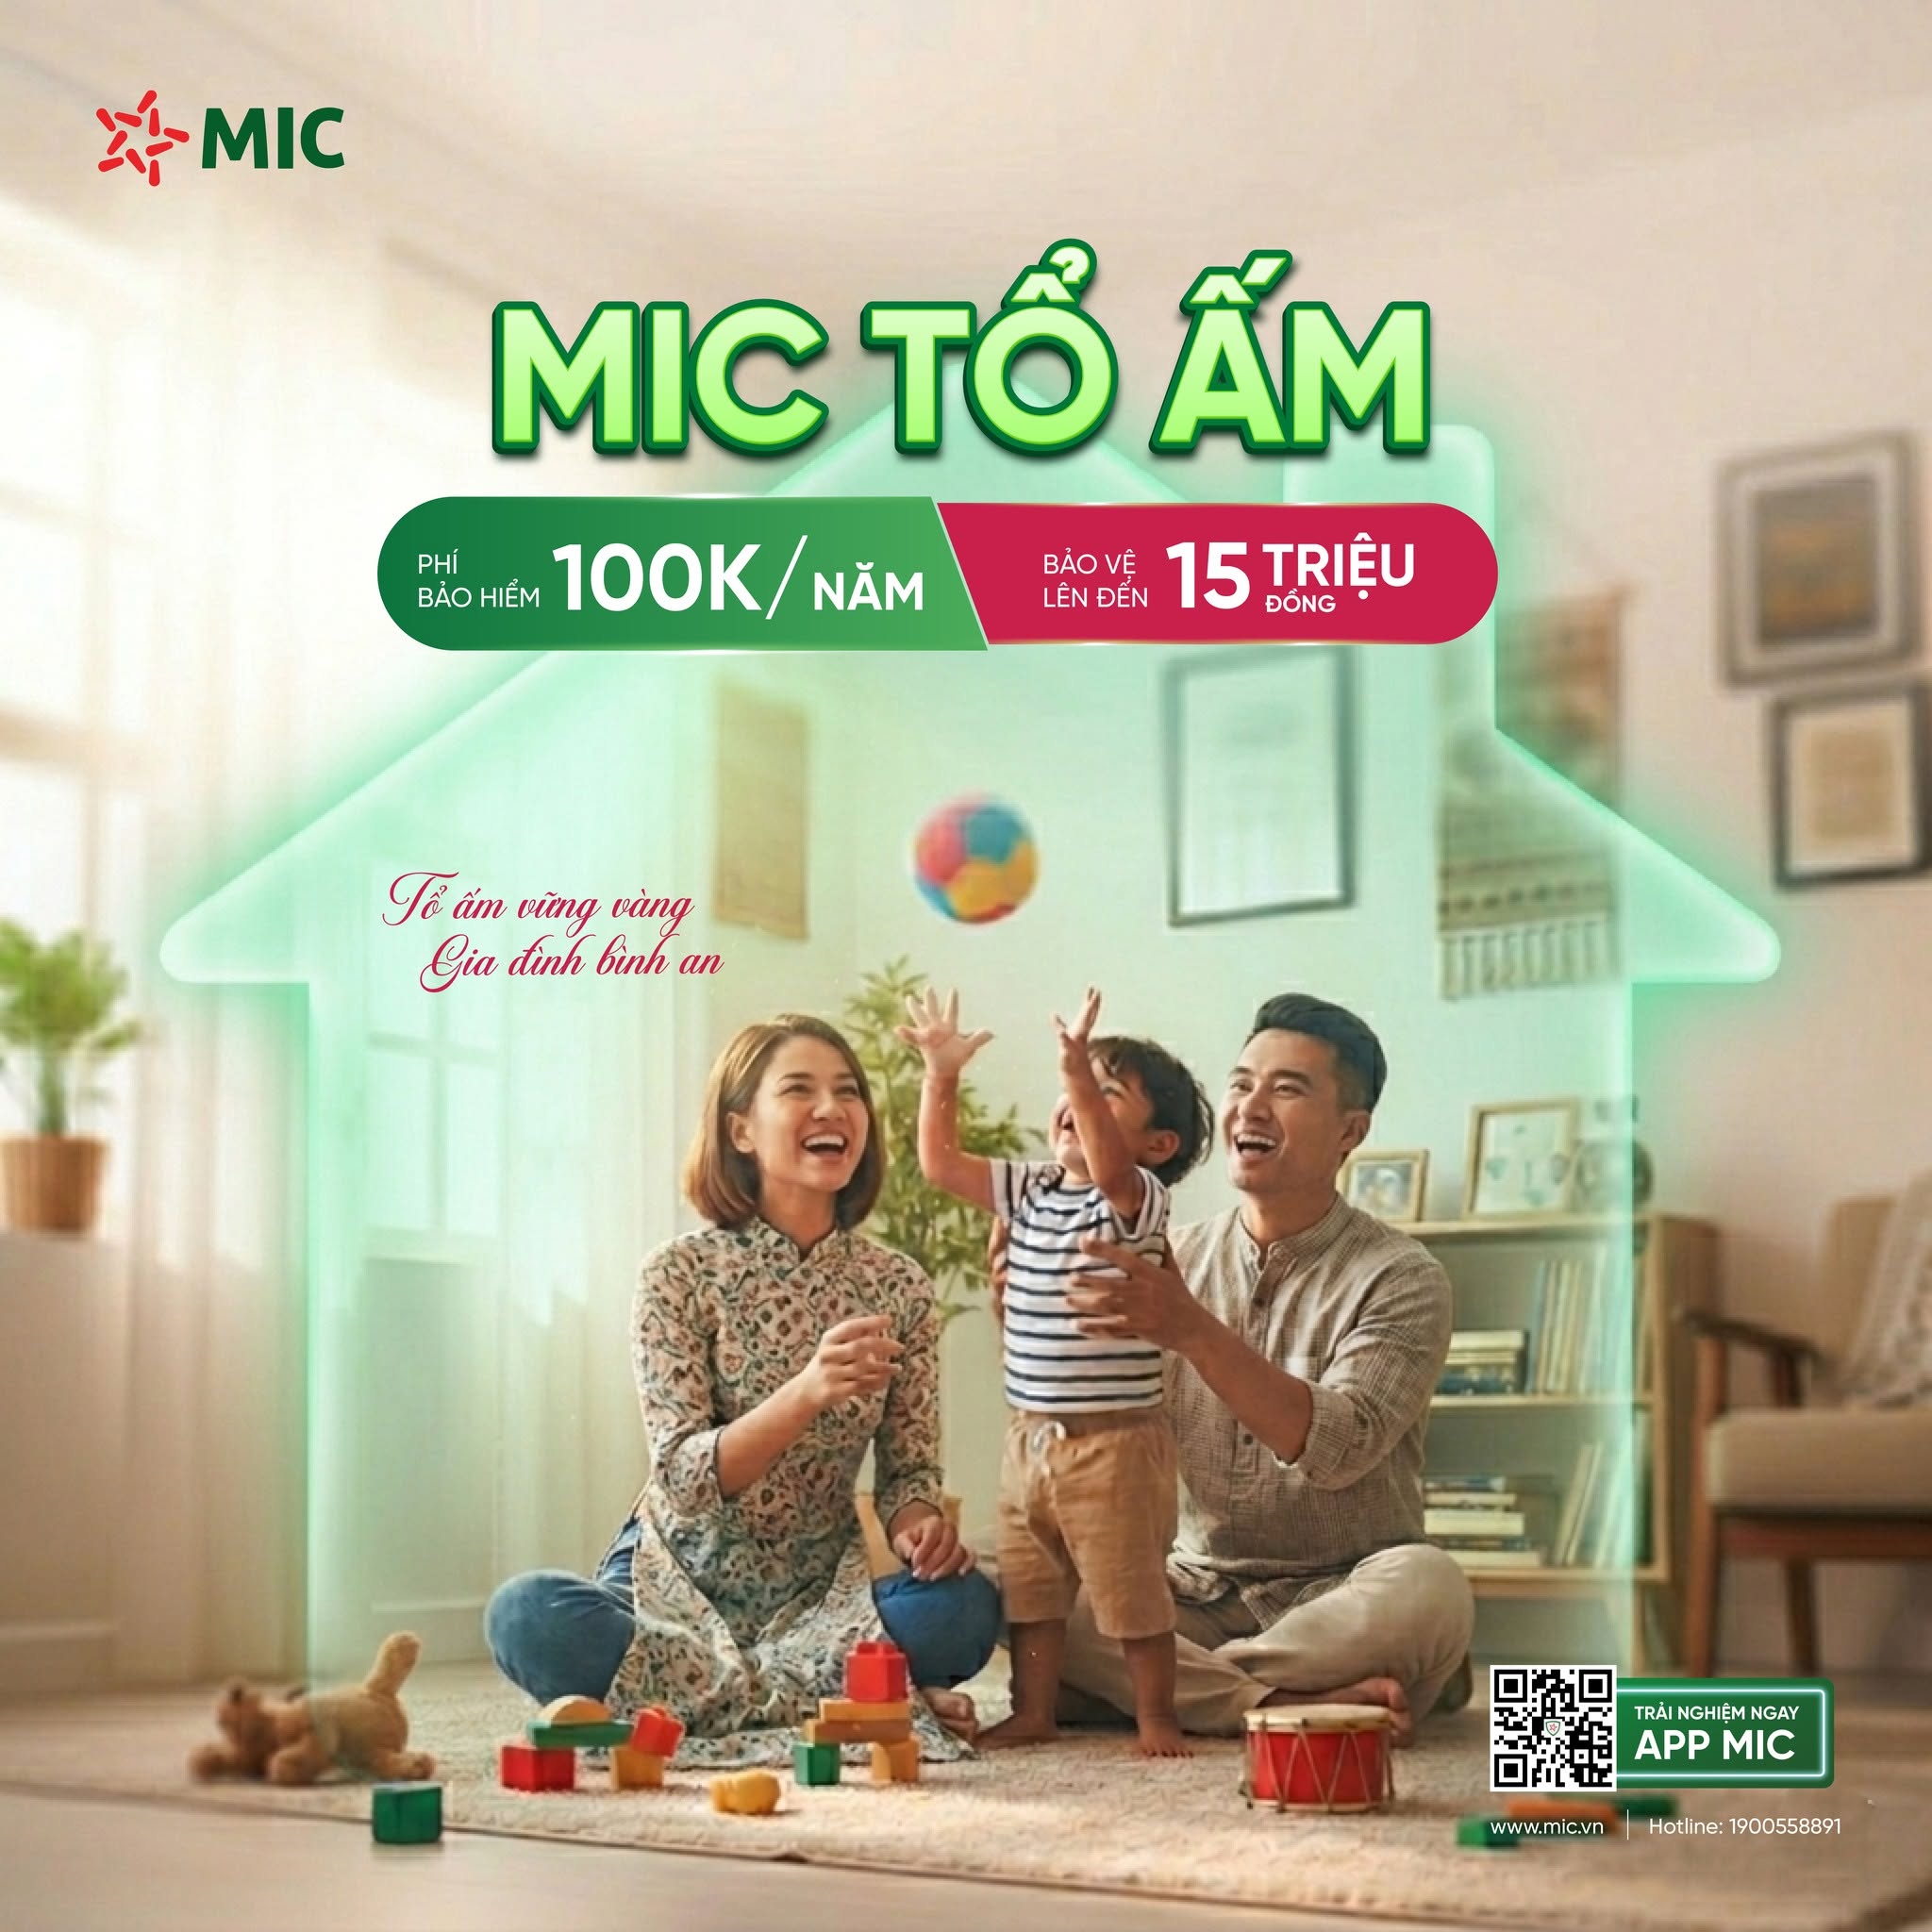
6.3 Loại bảo hiểm Hỗ trợ cơ bản, phí thấp 100 ngàn và bồi thường online với MIC 360
- MIC Tổ Ấm trong chương trình MIC 360 có mức quyền lợi và cách chi trả khác: Chỉ cần có thông tin tổn thất, hình chụp cơ bản, bồi thường online không giám định, không kiểm tra hóa đơn chứng từ.
| Rủi ro | Mức quyền lợi theo tài liệu |
|---|---|
| Cháy, nổ | Số tiền bảo hiểm 10 triệu đồng; phân bổ theo bộ phận, mức thiệt hại không cần hồ sơ chứng minh thiệt hại |
| Bão | 3 triệu đồng khi đáp ứng điều kiện |
| Lũ, lụt, ngập lụt | 1 triệu hoặc 2 triệu đồng theo mức ngập quy định |
| Phí tham khảo | 100.000 đồng/năm, chưa gồm VAT |
- MIC An Tâm Sản Xuất: hướng đến hộ kinh doanh kết hợp nhà ở không có đủ điều kiện mua bảo hiểm cháy nổ bắt buộc có thể tham gia bảo hiểm với mức phí cạnh tranh, có thêm quyền lợi con người và gián đoạn kinh doanh. Khoản hỗ trợ gián đoạn là 300.000 đồng/ngày, tối đa 7 ngày/năm.
Mua MIC 360 không mặc nhiên thay thế hợp đồng cháy, nổ bắt buộc của cơ sở.
7. Phí bảo hiểm phụ thuộc vào những gì?
Với bảo hiểm bắt buộc, cần xác định đúng loại cơ sở, giá trị tài sản, điều kiện hệ thống chữa cháy và biểu phí tương ứng. Phụ lục VI Nghị định 105/2025/NĐ-CP quy định mức phí, mức khấu trừ.
Với bảo hiểm tự nguyện, phí còn phụ thuộc phạm vi bảo hiểm tăng thêm và hạn mức lựa chọn, điều kiện an toàn của tài sản được mua bảo hiểm.
Tôi khuyên bạn so sánh báo giá bằng bốn thông tin: tài sản được bảo hiểm, rủi ro được bảo hiểm, giới hạn chi trả và mức tự chịu (Mức khấu trừ). Mức phí thấp chỉ có ý nghĩa khi phương án vẫn đáp ứng đúng nhu cầu.
8. Những lưu ý để không hiểu sai quyền lợi
Lưu bằng chứng về tài sản bên trong
- Không yêu cầu kê khai từng tài sản khi mua không có nghĩa khi bồi thường không cần chứng minh.
- Nếu không đủ cơ sở xác định đặc điểm, giá trị tài sản bên trong, mức bồi thường có thể bị giới hạn tối đa 40% giới hạn từng tài sản và 40% tổng giới hạn phần này.
- Hãy lưu ảnh, mẫu máy và chứng từ phù hợp, nhất là thiết bị giá trị cao.
Không áp dụng điều khoản của sản phẩm này sang sản phẩm khác
Bảo hiểm cháy, nổ bắt buộc, nhà tư nhân và MIC 360 có điều kiện khác nhau.
Thông báo khi thay đổi công năng
Mở thêm cửa hàng, tăng diện tích kho, chuyển sang cho thuê hoặc sửa chữa lớn có thể làm thay đổi thông tin rủi ro.
Với sản phẩm nhà tư nhân, nghĩa vụ thông báo thay đổi được quy định trong tài liệu; mục đích kinh doanh cũng cần xem xét đúng điều kiện nhận bảo hiểm.
9. Khi xảy ra cháy, ngập hoặc thiệt hại, cần làm gì?
Trước hết, bảo đảm an toàn con người, báo lực lượng chức năng khi cần và thực hiện biện pháp hạn chế tổn thất trong khả năng an toàn. Không quay lại nơi nguy hiểm chỉ để chụp ảnh.
Sau đó:
-
Thông báo ngay cho MIC.
-
Ghi lại số hợp đồng, địa chỉ và thông tin sự cố.
-
Chụp ảnh, video hiện trạng khi an toàn.
-
Giữ chứng từ chi phí và phối hợp xác minh.
-
Làm theo hướng dẫn hồ sơ của đúng sản phẩm.
- Với nhà tư nhân theo nội dung sửa đổi được cung cấp, thông báo điện thoại/email phải thực hiện ngay, tối đa 24 giờ; thông báo lại bằng văn bản trong 5 ngày.
- Với MIC 360: bạn chỉ cần chụp ảnh và dùng App MIC để ghi nhận hình ảnh, địa điểm, thời gian và thiệt hại công ty bảo hiểm sẽ xác mình và bồi thường online cho bạn.
10. Câu hỏi thường gặp
Căn hộ của tôi dưới 1.000 m² có phải mua không?
Không lấy diện tích một căn hộ để so với ngưỡng của toàn cơ sở chung cư. Cần xác định tòa nhà thuộc danh mục và kiểm tra hợp đồng đã bảo hiểm phần tài sản của mình ra sao.
Nhà 5 tầng chỉ để gia đình ở có tự động phải mua không?
Không tự động chỉ vì có 5 tầng. Ngưỡng 5 tầng trong danh mục nêu trên dành cho nhà chung cư, nhà ở tập thể; phải phân loại theo công năng thực tế.
Chủ nhà hay người thuê phải mua?
Cần xem quyền sở hữu, lợi ích đối với tài sản, hoạt động của cơ sở và thỏa thuận thuê. Nên xác định rõ từng nhóm tài sản và bên thực hiện, tránh bỏ sót vì hai bên đều nghĩ bên kia đã mua.
Gói MIC Tổ Ấm 100.000 đồng có đủ để đáp ứng nghĩa vụ bắt buộc?
Không đây là sản phẩm bảo hiểm vi mô áp dụng đại trà trên diện rộng cho nhóm đối tượng yếu thế, người lao động có thu nhập thấp mua với mức phí rẻ để phòng ngừa trong trường hợp có Hỏa hoạn, bão, lụt, ngập nước, … thì có thêm một phần thu nhập để sữa chữa nhà cữa, khắc phục sự cố.
11. Lời chia sẻ tới cư dân và chủ hộ kinh doanh
Tôi mong mỗi gia đình nhìn bảo hiểm như một phần của kế hoạch bảo vệ tài sản, không chỉ là giấy tờ để xuất trình.
Nếu bạn là cư dân chung cư, hãy kiểm tra hợp đồng chung đang bảo vệ những gì. Nếu nhà vừa ở vừa kinh doanh, hãy rà soát công năng và tài sản thực tế. Nếu chưa thuộc diện bắt buộc, bạn vẫn có thể chủ động lựa chọn mức bảo vệ phù hợp.
MIC Đông Sài Gòn tiếp nhận thông tin để tư vấn theo từng trường hợp: địa chỉ, loại nhà, số tầng, diện tích từng công năng, giá trị công trình, tài sản và hợp đồng hiện có.
Nguyễn Mạnh Hùng – Giám đốc Công ty Bảo hiểm MIC Đông Sài Gòn
Hotline/Zalo: 0979 407 788
Email: hungnm2@mic.vn
Tổng đài hỗ trợ MIC: 1900 558 891.
Phạm vi, phí và quyền lợi cụ thể được xác định theo quy định áp dụng, hợp đồng, giấy chứng nhận và điều khoản được MIC chấp thuận.


Ý kiến phản hồi