


Nghị định 105 bảo hiểm cháy nổ (Nghị định 105/2025/NĐ-CP) áp dụng từ 01/7/2025, kèm danh mục 44 loại cơ sở phải mua bảo hiểm cháy nổ bắt buộc. Đến tháng 9/2026, quy định này tiếp tục được sửa đổi bởi Nghị định 347/2026/NĐ-CP. Bài viết giúp bạn trả lời nhanh ba câu hỏi chủ cơ sở hay hỏi nhất: cơ sở của tôi có thuộc diện phải mua không, phí tính thế nào và không mua thì bị phạt bao nhiêu.
Nghị định 105 bảo hiểm cháy nổ quy định những gì?
Nghị định 105/2025/NĐ-CP quy định chi tiết một số điều và biện pháp thi hành Luật Phòng cháy, chữa cháy và cứu nạn, cứu hộ, có hiệu lực từ ngày 01/7/2025. Đối với bảo hiểm, nghị định này sửa đổi phần bảo hiểm cháy, nổ bắt buộc trong Nghị định 67/2023/NĐ-CP và ban hành kèm theo:
- Phụ lục VII: danh mục 44 loại cơ sở có nguy hiểm về cháy, nổ phải mua bảo hiểm cháy, nổ bắt buộc.
- Phụ lục VI: tỷ lệ phí bảo hiểm tối thiểu và mức khấu trừ bảo hiểm.
Khung pháp lý về bảo hiểm cháy nổ bắt buộc hiện hành gồm các văn bản sau (cập nhật đến tháng 10/2026):
| Văn bản | Hiệu lực | Nội dung chính |
|---|---|---|
| Nghị định 67/2023/NĐ-CP | 06/9/2023 | Quy định chung về bảo hiểm cháy, nổ bắt buộc: tài sản bảo hiểm, phạm vi, bồi thường |
| Nghị định 105/2025/NĐ-CP | 01/7/2025 | Danh mục 44 loại cơ sở phải mua; tỷ lệ phí, mức khấu trừ |
| Nghị định 106/2025/NĐ-CP | 01/7/2025 | Xử phạt vi phạm hành chính về PCCC, trong đó có bảo hiểm cháy nổ |
| Nghị định 69/2026/NĐ-CP | 20/4/2026 | Sửa mức phạt khi mua không đủ đối tượng, không đúng mức phí |
| Nghị định 220/2026/NĐ-CP | 01/7/2026 | Sửa đổi, bổ sung một số điều của Nghị định 67/2023 |
| Nghị định 347/2026/NĐ-CP | 15/9/2026 | Sửa đổi Nghị định 105/2025 và 106/2025, trong đó có quy định về bảo hiểm cháy, nổ |
Cơ sở nào phải mua bảo hiểm cháy nổ bắt buộc?
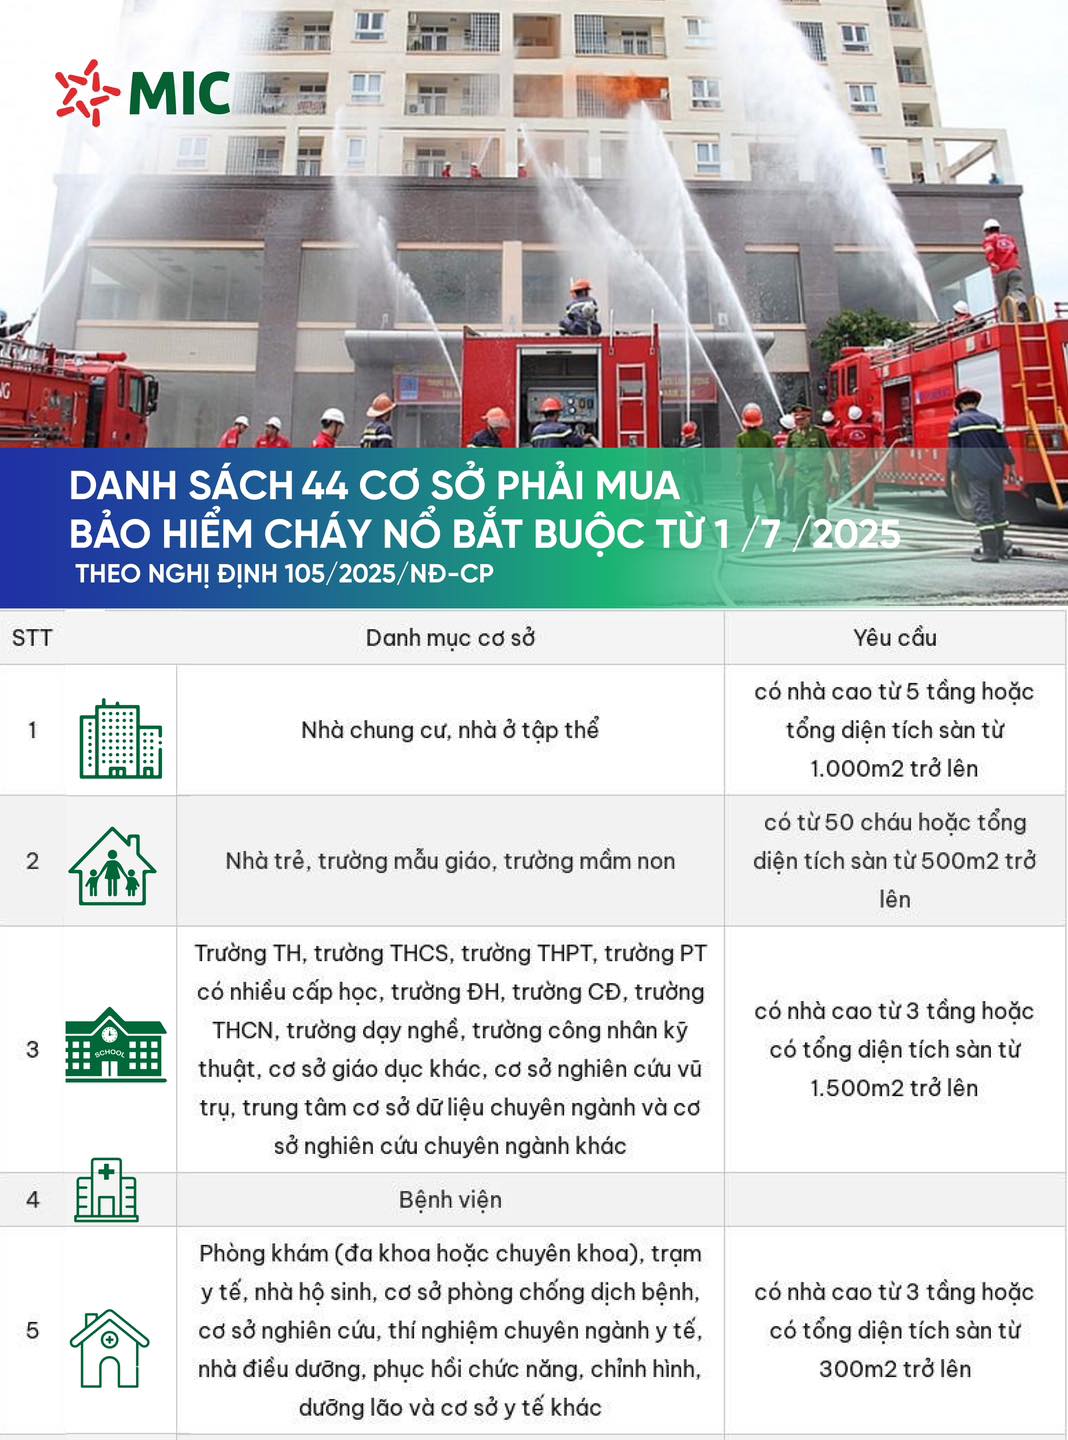
Theo Phụ lục VII Nghị định 105/2025/NĐ-CP, có 44 loại cơ sở phải mua. Dưới đây là các nhóm thường gặp nhất tại TP.HCM và các tỉnh lân cận, kèm ngưỡng áp dụng:
| Loại cơ sở | Ngưỡng phải mua |
|---|---|
| Nhà chung cư, nhà ở tập thể | Cao từ 5 tầng hoặc tổng diện tích sàn từ 1.000 m² |
| Nhà ở kết hợp sản xuất, kinh doanh | Diện tích phục vụ sản xuất, kinh doanh từ 200 m² |
| Khách sạn, nhà nghỉ, cơ sở lưu trú | Cao từ 3 tầng hoặc tổng diện tích sàn từ 500 m² |
| Nhà hàng, dịch vụ ăn uống, dịch vụ khác | Tổng diện tích sàn từ 300 m² |
| Karaoke, vũ trường, vui chơi giải trí | Cao từ 2 tầng hoặc tổng diện tích sàn từ 300 m² |
| Chợ, trung tâm thương mại, siêu thị | Tổng diện tích sàn từ 300 m² |
| Cơ sở kinh doanh hàng hóa dễ cháy | Tổng diện tích sàn từ 200 m² |
| Cửa hàng xăng dầu | Tất cả |
| Trụ sở, văn phòng doanh nghiệp | Cao từ 3 tầng hoặc tổng diện tích sàn từ 500 m² |
| Nhà xưởng sản xuất hạng nguy hiểm cháy nổ A, B, C | Tất cả |
| Nhà xưởng hạng D, E | Khối tích từ 5.000 m³ hoặc tổng diện tích sàn từ 1.000 m² |
| Kho hàng hạng A, B, C | Tổng diện tích sàn từ 200 m² |
| Nhà để xe, showroom ô tô, xe máy; garage sửa chữa | Tổng diện tích sàn từ 500 m² |
| Bệnh viện; phòng khám, cơ sở y tế khác | Bệnh viện: tất cả; cơ sở y tế khác: từ 3 tầng hoặc từ 300 m² sàn |
Danh mục đầy đủ còn có trường học, nhà trẻ, nhà máy điện, cảng, bến xe, nhà ga… Cơ sở sát ngưỡng nên đo lại diện tích sàn thực tế và đối chiếu hồ sơ PCCC.
📞 Chưa chắc cơ sở mình có thuộc diện bắt buộc? Gọi/Zalo 0979 407 788 – Công ty Bảo hiểm MIC Đông Sài Gòn rà soát miễn phí theo Phụ lục VII Nghị định 105 và báo giá bảo hiểm cháy nổ bắt buộc trong ngày.
Điểm mới năm 2026: Nghị định 347/2026/NĐ-CP
Nghị định 347/2026/NĐ-CP ban hành ngày 08/9/2026, có hiệu lực từ 15/9/2026, sửa đổi một số quy định về bảo hiểm cháy, nổ bắt buộc. Những điểm chủ cơ sở cần biết:
- Bổ sung trường hợp loại trừ: nhà, công trình độc lập bảo đảm tiêu chuẩn, quy chuẩn về PCCC và có mức độ nguy hiểm cháy thấp không thuộc diện phải mua.
- Cơ sở có nhiều nhà, công trình độc lập với tính chất hoạt động khác nhau: được tính phí riêng cho từng nhà, công trình theo loại hình cơ sở tương ứng, nếu đáp ứng quy định về PCCC.
- Doanh nghiệp bảo hiểm được từ chối bán cho cơ sở thuộc diện phải thẩm định thiết kế về PCCC nhưng chưa có văn bản thẩm định.
- Nguồn thu cho công tác PCCC: tối đa 75% số tiền thực tế thu được từ bảo hiểm cháy, nổ bắt buộc được dùng để hỗ trợ trang bị phương tiện cho lực lượng Cảnh sát PCCC và CNCH.
Bạn có thể tra cứu toàn văn các nghị định trên Hệ thống văn bản Chính phủ. Xem thêm 5 thay đổi quan trọng trong Luật Phòng cháy chữa cháy 2025.
Tài sản được bảo hiểm và cách tính phí
Những tài sản phải mua bảo hiểm
- Nhà, công trình và tài sản gắn liền với nhà, công trình.
- Máy móc, thiết bị phục vụ sản xuất, kinh doanh.
- Hàng hóa, vật tư (bao gồm nguyên vật liệu, bán thành phẩm, thành phẩm).
Số tiền bảo hiểm tối thiểu là giá trị tính thành tiền theo giá thị trường của các tài sản này tại thời điểm giao kết hợp đồng.
Công thức tính phí
Phí bảo hiểm tối thiểu = Số tiền bảo hiểm tối thiểu × Tỷ lệ phí bảo hiểm tối thiểu (theo loại hình cơ sở tại Phụ lục VI Nghị định 105/2025/NĐ-CP). Nếu thời hạn bảo hiểm khác 1 năm, phí được tính theo số ngày được bảo hiểm.
Tỷ lệ phí khác nhau theo loại hình cơ sở, nên hãy gửi thông tin để nhận báo giá chính xác.
Không mua bảo hiểm cháy nổ bắt buộc bị phạt bao nhiêu?
Mức phạt quy định tại Điều 17 Nghị định 106/2025/NĐ-CP (được sửa đổi bởi Nghị định 69/2026/NĐ-CP). Mức dưới đây áp dụng cho cá nhân, hộ kinh doanh; tổ chức bị phạt gấp 2 lần:
| Hành vi vi phạm | Cá nhân | Tổ chức |
|---|---|---|
| Mua không đủ đối tượng hoặc không đúng mức phí | 10–15 triệu đồng | 20–30 triệu đồng |
| Không mua cho cơ sở nhóm 2 | 30–40 triệu đồng | 60–80 triệu đồng |
| Không mua cho cơ sở nhóm 1 | 40–50 triệu đồng | 80–100 triệu đồng |
Cơ sở vi phạm còn bị buộc mua bảo hiểm theo quy định. Xem thêm mức phạt khi không mua bảo hiểm cháy nổ lên đến 100 triệu đồng.
📞 Một vụ cháy kho có thể xóa sạch vốn liếng nhiều năm. Gọi/Zalo 0979 407 788 để MIC Đông Sài Gòn tư vấn số tiền bảo hiểm đúng giá trị thực, tránh bị phạt và tránh bồi thường theo tỷ lệ khi xảy ra tổn thất.
Lưu ý “người trong nghề” khi mua bảo hiểm cháy nổ
Từ kinh nghiệm giám định, bồi thường nhiều vụ cháy, tôi lưu ý:
- Đừng khai thấp giá trị để giảm phí. Khi số tiền bảo hiểm thấp hơn giá trị thực, khoản bồi thường thường bị tính theo tỷ lệ, chủ cơ sở tự gánh phần chênh lệch. Khai thấp còn có thể bị coi là mua không đủ đối tượng.
- Hàng hóa biến động theo mùa: thỏa thuận cách khai báo giá trị ngay từ đầu, đừng để đến khi cháy mới tranh luận.
- Giữ hồ sơ PCCC đầy đủ: văn bản thẩm định thiết kế, biên bản kiểm tra, sổ theo dõi. Đây là căn cứ quan trọng cả khi mua và khi bồi thường.
- Bảo hiểm bắt buộc chỉ bảo vệ rủi ro cháy, nổ. Nếu cần bảo vệ thêm rủi ro bão, lũ, trộm cướp, đổ vỡ hay gián đoạn kinh doanh, hãy mua thêm bảo hiểm tài sản tự nguyện. Tham khảo bảo hiểm tài sản doanh nghiệp.
- Nhà ở thuần túy không thuộc danh mục bắt buộc, nhưng chủ nhà vẫn nên chủ động bảo vệ. Xem bảo hiểm cháy nổ nhà ở của MIC.
Thủ tục mua và bồi thường bảo hiểm cháy nổ tại MIC
- Gửi thông tin cơ sở: loại hình, số tầng, diện tích sàn, giá trị tài sản.
- Khảo sát, báo giá theo Phụ lục VI, VII Nghị định 105.
- Ký hợp đồng, nhận giấy chứng nhận và thanh toán phí.
- Khi xảy ra cháy, nổ: báo ngay lực lượng PCCC, áp dụng biện pháp hạn chế tổn thất, gọi tổng đài bồi thường MIC 24/7: 1900 558 891, giữ nguyên hiện trường và phối hợp giám định.
MIC bồi thường theo phạm vi và hạn mức của hợp đồng bảo hiểm.
Câu hỏi thường gặp về Nghị định 105 bảo hiểm cháy nổ
Nghị định 105 về bảo hiểm cháy nổ có hiệu lực từ khi nào?
Nghị định 105/2025/NĐ-CP có hiệu lực từ ngày 01/7/2025. Một số quy định của nghị định này đã được sửa đổi bởi Nghị định 347/2026/NĐ-CP, có hiệu lực từ ngày 15/9/2026.
Có bao nhiêu loại cơ sở phải mua bảo hiểm cháy nổ bắt buộc?
Phụ lục VII Nghị định 105/2025/NĐ-CP liệt kê 44 loại cơ sở, gồm chung cư, khách sạn, nhà hàng, karaoke, chợ, siêu thị, kho, nhà xưởng, trường học, bệnh viện, cửa hàng xăng dầu và nhà ở kết hợp kinh doanh có diện tích kinh doanh từ 200 m².
Nhà ở kết hợp kinh doanh có phải mua bảo hiểm cháy nổ không?
Có, nếu tổng diện tích phục vụ sản xuất, kinh doanh từ 200 m² trở lên. Dưới ngưỡng này, chủ nhà không bắt buộc mua nhưng vẫn nên tham gia bảo hiểm tự nguyện.
Phí bảo hiểm cháy nổ bắt buộc được tính như thế nào?
Phí bằng số tiền bảo hiểm tối thiểu nhân với tỷ lệ phí tối thiểu theo loại hình cơ sở tại Phụ lục VI Nghị định 105/2025/NĐ-CP. Số tiền bảo hiểm tối thiểu là giá trị tài sản theo giá thị trường khi giao kết hợp đồng.
Không mua bảo hiểm cháy nổ bắt buộc bị phạt bao nhiêu?
Cá nhân bị phạt từ 30 đến 50 triệu đồng tùy nhóm cơ sở, tổ chức bị phạt gấp 2 lần, tối đa 100 triệu đồng, theo Nghị định 106/2025/NĐ-CP. Cơ sở vi phạm còn bị buộc mua bảo hiểm theo quy định.
Nghị định 347/2026 thay đổi gì về bảo hiểm cháy nổ?
Nghị định 347/2026/NĐ-CP bổ sung trường hợp loại trừ nhà, công trình độc lập có mức độ nguy hiểm cháy thấp, quy định cách tính phí cho cơ sở có nhiều công trình độc lập và cho phép doanh nghiệp bảo hiểm từ chối bán khi cơ sở chưa có văn bản thẩm định thiết kế PCCC theo quy định.
CÔNG TY BẢO HIỂM MIC ĐÔNG SÀI GÒN – TỔNG CÔNG TY CP BẢO HIỂM QUÂN ĐỘI
📞 Hotline/Zalo tư vấn: 0979 407 788
☎️ Điện thoại văn phòng: (028) 3527 4666
✉️ Email: hungnm2@mic.vn
🚨 Tổng đài bồi thường MIC 24/7: 1900 558 891
📍 Địa chỉ: 46 Đường số 12, KP.64, P. Hiệp Bình, TP. Thủ Đức, TP.HCM
Tác giả: Nguyễn Mạnh Hùng – Giám đốc Công ty Bảo hiểm MIC Đông Sài Gòn, Tổng công ty CP Bảo hiểm Quân đội (hơn 20 năm kinh nghiệm khai thác, bồi thường bảo hiểm phi nhân thọ).


Ý kiến phản hồi